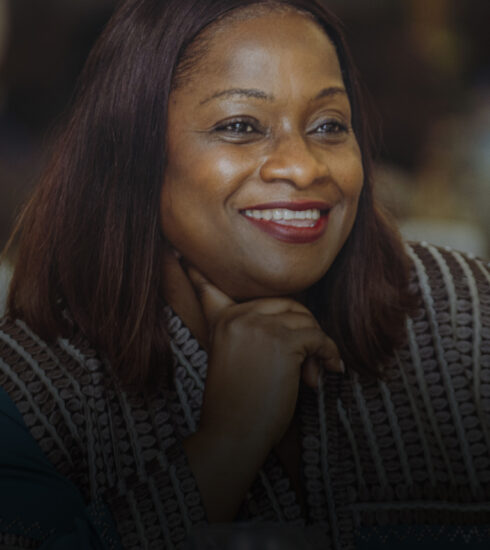
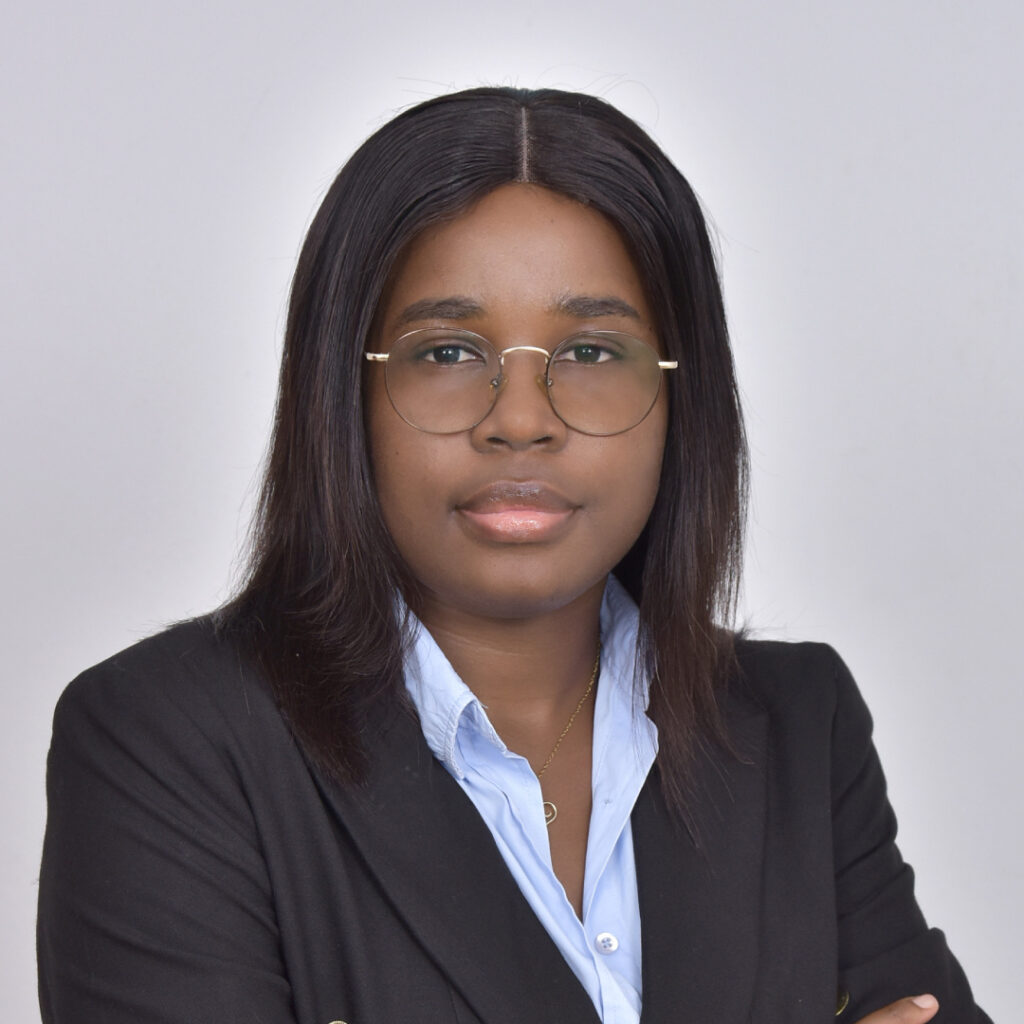
DARLY NGUEMA, ANALYSTE FINANCIÈRE :
-

- 2025-09-10
La digitalisation est un catalyseur puissant de l’inclusion financière
La digitalisation des services financiers bouleverse en profondeur les habitudes et les modèles économiques en Afrique. Entre essor des FinTech, explosion du mobile money et démocratisation de nouveaux outils numériques, l’inclusion financière devient une réalité pour des millions de personnes autrefois exclues du système bancaire traditionnel.
Pour analyser ces mutations et leurs implications, IMPOSE donne la parole à Darly NGUEMA, Analyste financière au sein d’un environnement bancaire. Jeune professionnelle passionnée par la modélisation financière et l’analyse stratégique, elle nous livre son regard sur les enjeux et perspectives liés à la digitalisation et à l’inclusion financière en Afrique de l’Ouest.
Bonjour Darly,
Pouvez-vous nous parler brièvement de votre parcours et de ce qui vous a conduit vers l’analyse financière ?
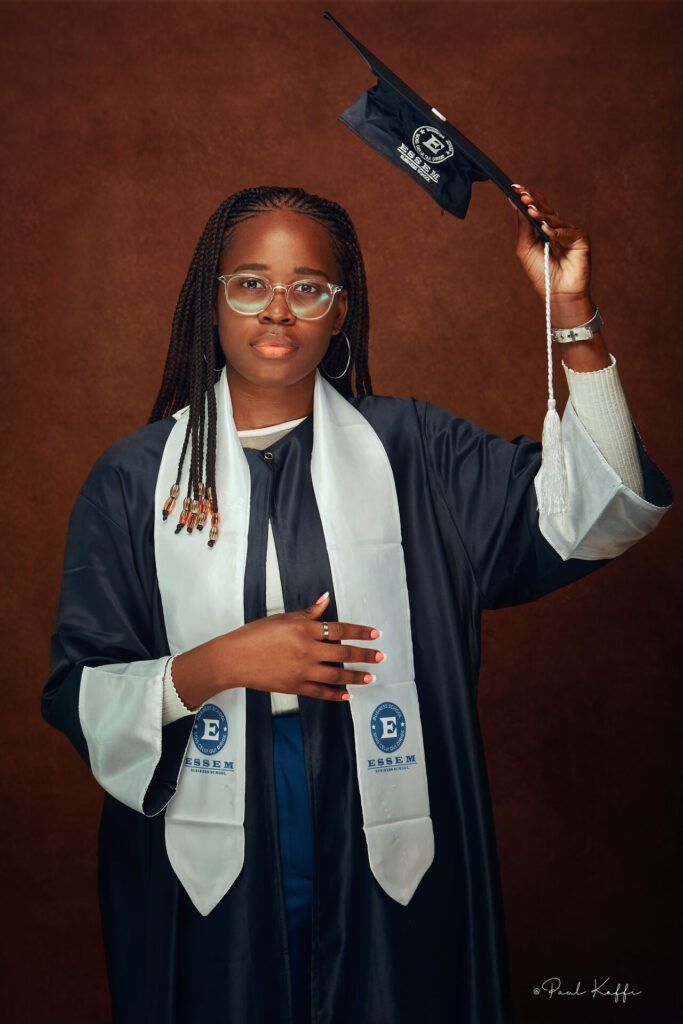
Mon parcours académique et professionnel s’est résolument orienté vers les arcanes de la finance, m’ayant conduit à une spécialisation en analyse financière après un baccalauréat en sciences économiques, une licence en Finance et le précieux sésame un Master en Finance Audit et Pilotage de la Performance. Cette inclination est née d’une fascination précoce pour les mécanismes économiques et la modélisation des flux financiers, perçus comme des vecteurs essentiels de compréhension et d’optimisation des stratégies d’entreprise. Mon cheminement a été jalonné d’études approfondies en finance d’entreprise en gestion, complétées par des expériences pratiques au sein d’institutions bancaires où j’ai pu affiner mes compétences en évaluation d’entreprise, en gestion des risques et en prospective financière.
Je ne suis peut-être pas encore ou je veux être, mais je crois que je suis sur le bon chemin.
Comment définiriez-vous l’inclusion financière dans le contexte africain ?
Dans le contexte africain, l’inclusion financière se définit comme l’accès universel et équitable à une gamme étendue de services financiers abordables, transparents et adaptés aux besoins spécifiques des populations, y compris les segments traditionnellement marginalisés.
Il s’agit de transcender les barrières géographiques, socio-économiques et culturelles qui entravent l’accès aux services bancaires classiques, afin de favoriser l’autonomisation économique, la réduction de la pauvreté et le développement durable du continent. Cela englobe non seulement l’accès aux comptes bancaires, mais également aux crédits, à l’épargne, aux assurances et aux systèmes de paiement numériques.
Environ 57% des Africains, soit environ 360 millions de personnes, n’ont aucun type de compte bancaire, y compris les comptes de mobile money (Digital Frontiers Institute). Cependant, l’inclusion financière a considérablement progressé. Par exemple, en 2011, 33% des adultes en Afrique détenaient un compte d’argent mobile (Global Findex, cité par Africanenda), et ce chiffre continue d’augmenter.
Quels sont, selon vous, les principaux obstacles qui freinent encore l’accès de certaines populations aux services financiers ?
Les entraves à l’accès aux services financiers en Afrique sont multiples et complexes. Elles incluent, en premier lieu, l’éloignement géographique des infrastructures bancaires traditionnelles, particulièrement en zones rurales. S’y ajoutent le coût élevé des services, souvent prohibitif pour les populations à faibles revenus, et l’absence de documents d’identité requis pour l’ouverture de comptes. Les faibles niveaux d’alphabétisation financière, la méfiance envers les institutions formelles et les normes culturelles peuvent également constituer des freins significatifs. Enfin, le manque de produits financiers adaptés aux réalités économiques locales, notamment pour le secteur informel, représente un obstacle majeur.
Digitalisation et avenir du secteur financier
Pensez-vous que la digitalisation contribue réellement à réduire les inégalités économiques et sociales ?
La digitalisation est indubitablement un catalyseur puissant de réduction des inégalités économiques et sociales. En démocratisant l’accès aux services financiers via des plateformes mobiles et numériques, elle permet à des millions d’individus, auparavant exclus, de participer pleinement à l’économie formelle. Elle facilite les transactions, l’épargne et l’accès au crédit, stimulant ainsi l’activité économique au niveau local. Cependant, il convient de souligner que cette contribution n’est optimale que si elle s’accompagne d’initiatives visant à combler la fracture numérique et à renforcer l’éducation financière, afin que tous puissent tirer pleinement parti de ces avancées technologiques.
Quels impacts concrets la digitalisation a-t-elle sur les institutions financières traditionnelles ?
La digitalisation a engendré une transformation profonde des institutions financières traditionnelles. Elle les contraint à repenser leurs modèles opérationnels, à investir massivement dans les technologies numériques et à innover en matière de produits et services. On observe une dématérialisation croissante des processus, une optimisation des coûts et une amélioration significative de l’expérience client. Les agences physiques évoluent vers des centres de conseil, tandis que les services en ligne et mobiles deviennent prépondérants. Cette mutation est également marquée par une concurrence accrue des FinTech, incitant les banques à l’agilité et à la collaboration pour maintenir leur position sur le marché.
La montée des FinTech représente-t-elle une opportunité ou une menace pour les banques classiques ?
La prolifération des FinTech constitue à la fois une opportunité et une menace pour les banques classiques. En tant que menace, elles bousculent les modèles établis, captent des parts de marché sur des segments spécifiques et exercent une pression concurrentielle sur les marges. Néanmoins, elles représentent également une opportunité majeure. Les banques peuvent tirer parti de l’agilité et de l’innovation des FinTech en nouant des partenariats stratégiques, en acquérant des startups prometteuses ou en intégrant leurs technologies pour améliorer leurs propres offres. Cette collaboration permet aux banques de moderniser leurs infrastructures, d’élargir leur clientèle et de proposer des services plus adaptés aux attentes contemporaines.
Menace :
- Perte de parts de marché : Les FinTechs, avec leurs modèles agiles et leurs solutions souvent plus accessibles et moins coûteuses, attirent une clientèle, notamment les jeunes et les populations non bancarisées, que les banques traditionnelles peinent à atteindre.
- Pression sur les marges : La concurrence accrue des FinTechs peut entraîner une pression à la baisse sur les frais de service et les marges bénéficiaires des banques.
- Désintermédiation : Certaines FinTechs proposent des services qui contournent les banques, comme les plateformes de prêt peer-to-peer ou les solutions de paiement direct, réduisant ainsi le rôle d’intermédiaire des banques.
- Agilité et innovation : Les FinTechs sont souvent plus rapides à innover et à lancer de nouveaux produits, ce qui peut rendre les banques traditionnelles, avec leurs systèmes hérités et leurs processus plus lourds, moins compétitives.
Opportunité :
- Collaboration et partenariat : Les banques peuvent collaborer avec les FinTechs pour intégrer leurs technologies et services innovants, élargir leur offre et améliorer l’expérience client. Cela peut prendre la forme de partenariats, d’acquisitions ou d’investissements.
- Accès à de nouveaux marchés : Les FinTechs ont souvent une meilleure compréhension des besoins des populations non bancarisées et des micro-entreprises. En s’associant à elles, les banques peuvent pénétrer ces marchés inexploités.
- Amélioration de l’efficacité opérationnelle : Les technologies développées par les FinTechs (IA, blockchain, analyse de données) peuvent aider les banques à automatiser leurs processus, à réduire leurs coûts et à améliorer leur efficacité.
- Innovation interne : La concurrence des FinTechs pousse les banques à innover en interne, à moderniser leurs systèmes et à adopter une culture plus agile et centrée sur le client.
- Conformité réglementaire : Les banques possèdent une expertise en matière de conformité réglementaire et de gestion des risques, ce qui peut être un atout précieux pour les FinTechs qui cherchent à se développer dans un environnement réglementé.
Sur le continent 43 % des banques en Afrique considèrent les FinTech et les néo-banques comme une grande menace pour leurs activités (FinDev Gateway), soulignant la perception de la concurrence. Cependant, le secteur des technologies financières africain est en plein essor, avec une finance numérique qui se développe beaucoup plus rapidement que la finance traditionnelle (Rapport de la BEI sur la finance en Afrique). Cela indique un potentiel de croissance et de collaboration.
Comment les outils comme le mobile money ou les applications bancaires redéfinissent-ils la relation client ?
Les outils tels que le mobile money et les applications bancaires ont fondamentalement redéfini la relation client en la rendant plus directe, instantanée et personnalisée. Ils offrent une accessibilité permanente aux services financiers, permettant aux clients d’effectuer des transactions, de consulter leurs comptes et de gérer leurs finances à tout moment et en tout lieu. Cette ubiquité renforce l’autonomie du client et réduit la dépendance vis-à-vis des agences physiques. De plus, la collecte de données via ces plateformes permet aux institutions de mieux comprendre les comportements et les besoins des clients, et ainsi de proposer des offres sur mesure, consolidant la fidélité et l’engagement.
Quels sont les grands défis liés à la digitalisation (sécurité, régulation, adoption des technologies) dans le secteur financier ?
La digitalisation du secteur financier est confrontée à des défis majeurs. La sécurité des données et des transactions est primordiale, nécessitant des investissements constants dans des infrastructures robustes et des protocoles de cyber sécurité avancés pour contrer les menaces croissantes.
La régulation doit s’adapter rapidement à l’évolution technologique, en établissant un cadre juridique propice à l’innovation tout en protégeant les consommateurs et en prévenant les risques systémiques. Enfin, l’adoption des technologies par les populations requiert des efforts d’éducation et de sensibilisation, ainsi qu’une infrastructure numérique fiable et accessible, afin de garantir une transition harmonieuse et inclusive.
Comment voyez-vous évoluer le duo digitalisation – inclusion financière dans les prochaines années en Afrique de l’Ouest ?
Dans les prochaines années, le binôme digitalisation-inclusion financière en Afrique de l’Ouest est appelé à une évolution exponentielle. Je prévois une intensification de l’adoption des services financiers numériques, portée par la démographie jeune et l’expansion de la connectivité mobile. L’émergence de nouvelles technologies, telles que la blockchain et l’intelligence artificielle, pourrait catalyser des solutions encore plus innovantes et inclusives, notamment en matière de microcrédit et d’assurance. Les partenariats entre banques traditionnelles, FinTech et opérateurs de télécommunications se multiplieront, créant un écosystème financier plus intégré et résilient, au bénéfice des populations les plus vulnérables.
Quel rôle la jeunesse africaine peut-elle jouer dans cette dynamique ?
La jeunesse africaine est un acteur central et un moteur essentiel de la dynamique de digitalisation et d’inclusion financière. Forte de sa familiarité avec les technologies numériques et de son esprit d’innovation, elle peut impulser le développement de solutions FinTech adaptées aux réalités locales, en tant qu’entrepreneurs, développeurs ou utilisateurs pionniers. Son rôle est également crucial dans la sensibilisation et l’éducation de leurs communautés aux avantages des services financiers numériques, agissant comme des ambassadeurs de l’inclusion. En outre, leur dynamisme et leur adaptabilité sont des atouts précieux pour l’adoption rapide des nouvelles technologies à l’échelle du continent.
Quels conseils donneriez-vous à de jeunes analystes ou entrepreneurs qui souhaitent contribuer à l’inclusion financière à travers la digitalisation
Aux jeunes analystes et entrepreneurs désireux de contribuer à l’inclusion financière par la digitalisation, je conseillerais, en premier lieu, de cultiver une compréhension approfondie des besoins spécifiques des populations non bancarisées et sous-bancarisées.
Il est impératif de développer des solutions qui répondent à des problèmes concrets, en privilégiant l’accessibilité, la simplicité d’utilisation et la confiance. Ensuite, je les encouragerais à maîtriser les technologies émergentes, telles que l’intelligence artificielle, la blockchain et l’analyse de données, qui sont des leviers puissants d’innovation. Enfin, la collaboration avec les acteurs locaux, les régulateurs et les institutions financières établies est essentielle pour garantir la pérennité et l’impact de leurs initiatives. La persévérance et la capacité à s’adapter aux environnements complexes sont également des qualités indispensables.
Merci Darly pour toutes ces informations et ces ouvertures.
Cet échange nous a permis de comprendre que l’inclusion financière et la digitalisation ne sont pas seulement des tendances, mais de véritables leviers de transformation économique et sociale pour l’Afrique. La finance numérique, en rapprochant les services financiers des populations, contribue à réduire les inégalités et à moderniser les institutions traditionnelles.
Cependant, cette dynamique reste fragile et doit s’accompagner d’une meilleure régulation, d’investissements en cybersécurité et surtout d’une éducation financière adaptée. L’avenir du secteur dépendra de la capacité des acteurs, banques, FinTech, régulateurs et entrepreneurs, à travailler ensemble pour bâtir un écosystème résilient et inclusif.
Comme le souligne Darly NGUEMA, la jeunesse africaine est au cœur de cette mutation. Innovante, connectée et ambitieuse, elle détient les clés pour inventer les solutions de demain. La question qui demeure est alors la suivante : comment cette nouvelle génération saura-t-elle transformer son potentiel en un véritable moteur de croissance durable pour le continent ?