FinTech : Vers une révolution inclusive de la finance en Afrique de l’Ouest
-

- 2025-08-11
À l’heure où la transformation numérique redéfinit les contours de l’économie mondiale, la finance ne fait pas exception. Sur le continent africain, et particulièrement dans l’espace UEMOA, les FinTech s’imposent comme de véritables catalyseurs de changement : elles réinventent les usages bancaires, bousculent les modèles économiques classiques et s’attaquent à un défi de taille ; l’inclusion financière de millions de personnes encore en marge du système traditionnel.
Mais cette révolution technologique ne va pas sans questionnements : quelles opportunités concrètes pour les économies locales ? Quels risques pour les consommateurs ? Comment encadrer l’innovation sans la freiner ? Et surtout, quelle place pour la gouvernance, la conformité et la protection des données dans un écosystème en pleine ébullition ?
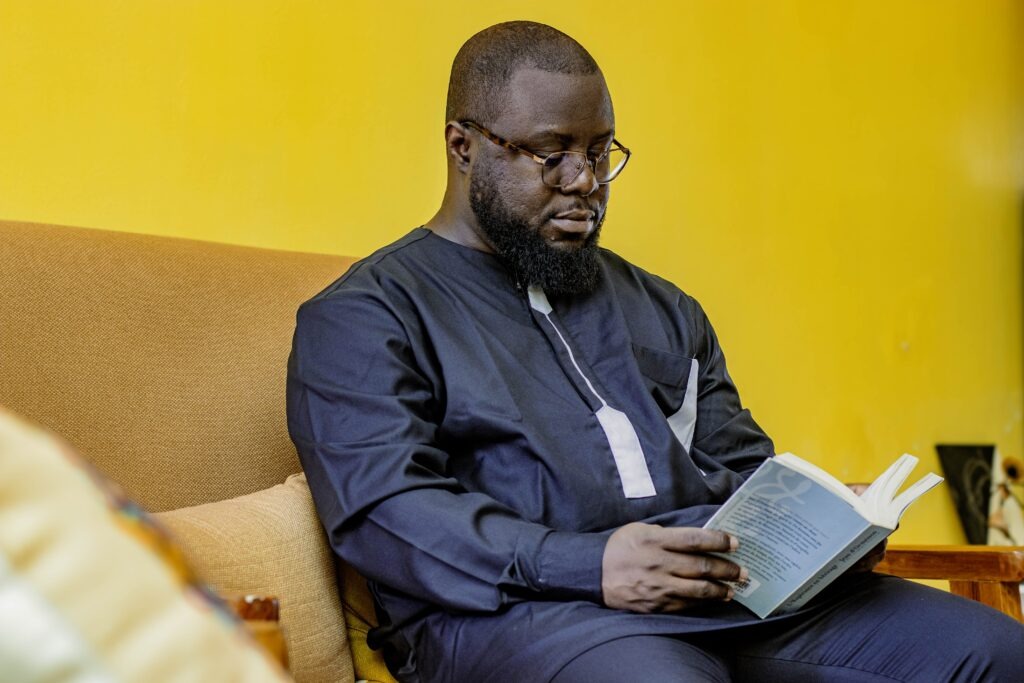
Pour explorer ces enjeux, IMPOSE donne la parole à Régis ZAGBADI, Associé-Fondateur d’IZAQA, un cabinet spécialisé dans la gestion des risques, la conformité et la protection des données dédié aux FinTech. Entre lucidité, expertise et vision d’avenir, il nous offre un éclairage précieux sur les impacts profonds de la finance technologique en Afrique de l’Ouest.
Bonjour Regis,
Qu’est-ce qui vous a conduit à fonder IZAQA ?
Un double constat amer:
– Une forte montée des FinTech dans l’espace UEMOA et
– Une absence de ressources humaines Expertes pour leur accompagnement sur les sujets clés de Conformité, Gestion des Risques, Protection des Données Personnelles.
Il y a peu on pouvait dénombrer des cabinets conseils, des big 4, des experts comptables prenant en compte les grandes entreprises, les PME, les Banques…mais quasiment aucune entité dédiée aux FinTech.
Or les FinTech sont certes des institutions financières mais elles ont leur particularité. Les FinTech évoluent en mixant Finances et Technologies. Elles travaillent souvent sur des sujets neufs, à la marge de la réglementation ou même avant l’adoption de réglementation. Il fallait donc une réponse structurelle et adaptée à ce besoin. Ainsi, après plus de 10 ans comme Juriste et Compliance et plus de 3 ans à construire et gérer des départements Juridique, Conformité, Protection des données personnelles, j’ai jugé plus que nécessaire de mettre cette expertise au service des FinTech de la région. D’où la création de IZAQA.
Quelle est votre définition de la “finance technologique” dans le contexte africain, et plus précisément celui de l’UEMOA ?
Ma définition de Finances Technologiques dans notre contexte qu’il soit plus large donc africain ou plus local via l’UEMOA est une définition qui allie besoins spécifiques et utilisation de la technologie disponible.
Je m’explique. Nos besoins en termes de produits et services financiers ne sont pas les mêmes que ceux d’autres habitants du Globe.
En 2025, nous avons besoin de recevoir notre salaire en deux clics sans aller, attendre des heures et des heures sous une bâche ou un hall d’agence bancaire.
Nos besoins sont primaires.
Et donc la finance technologique dans un tel contexte est celle qui va, s’appuyant sur la technologie, adresser et apporter des solutions simples à ces différents besoins.
On veut faire un transfert dans un environnement sans internet, on lance le mobile Money en tapant des codes USSD.
On veut mettre de l’argent de côté et ne pas subir la complexité des acteurs financiers traditionnels, on lance une application avec un coffre où on peut garder son argent. On dématérialise la caisse qu’on faisait dans notre enfance.
C’est donc ça la finance technologique dans notre contexte. Ce sont des acteurs qui vont lancer des produits sur la tontine, payer leur facture d’eau ou d’électricité via un compte de Mobile Money…
Comment les FinTech transforment elles les modèles économiques traditionnels des institutions financières ?
Par une connaissance approfondie des besoins des populations non bancarisées
Par des produits adaptés à ces populations
Par une amélioration des ratés des acteurs traditionnels
Par des partenariats stratégiques avec les institutions financières traditionnelles.
Les produits des FinTech sont le produit de constat et d’analyse des besoins des populations. Pas juste des obligations réglementaires.
Quand une FinTech lance un produit de réception de salaires c’est qu’elle a constaté que plusieurs travailleurs n’ont pas de IBAN classique parce que les conditions de banque les excluent de fait.
Donc elle va s’attaquer à ce type de travailleur et leur offrir la possibilité de recevoir leur salaire directement sur un compte mobile.
Les FinTech font aussi de l’amélioration. Qu’est ce qui n’a pas marché dans le passé ? Quelles sont les erreurs des autres?
Il faut améliorer, tester et perpétuer ce qui marche. Mais pour transformer ces modèles, il faut avoir de bons alliés. Et c’est là que les FinTech vont se connecter par choix, par obligation règlementaire aux banques, assurances, Micro-finance.
Comment les banques classiques s’adaptent-elles face à la montée en puissance des FinTech dans la région ? Y voyez-vous des dynamiques de collaboration ou de compétition ?
En nouant des partenariats stratégiques ou en incubant directement des startups FinTech.
Certaines vont plus loin et rachètent les FinTech…
L’avenir de la finance est dans la technique et la donnée. Et sur ce terrain les FinTech ont une marge d’avance.
Pour moi, il y a un mix des deux avec une forte prépondérance de collaboration. Car c’est la seule issue pour toutes les parties.
Inclusion, inégalités et transformation sociale
Quels rôles les FinTech jouent-elles réellement dans l’inclusion financière des populations non ou sous-bancarisées ?
Les FinTech jouent le rôle d’accélérateur de l’inclusion financière. Elles ont les moyens et atouts pour rendre réelle et vraie l’accès aux produits et services financiers.
Prenons l’exemple des Micro-finance, IOB. Ils ont été institués dans l’optique d’accélérer l’inclusion financière. Mais au bout de la course, les résultats sont maigres.
Au même moment, les FinTech via le mobile Money, les services de paiement couvrent les territoires reculés, touchent les personnes exclues.
On compte +140 Millions d’habitants dans l’UEMOA. Mais en 2023, on avait 209 millions de compte de monnaie électronique ouverts. Soit 1,5 fois le nombre d’habitants. C’est donc un rôle de moteur et d’accélérateur dans l’inclusion financière.
Peut-on dire aujourd’hui que la finance technologique contribue à réduire les inégalités économiques ou les accentue-t-elle selon les zones géographiques (urbaines vs rurales) ?
Non, la finance technologique contribue à réduire les inégalités économiques et géographiques.
Elle donne les mêmes chances et opportunités aux populations selon qu’on est à Taï ou Cocody.
Il suffit d’une couverture réseau internet et les deux populations ont les mêmes services de paiement via leur application.
Un paiement mobile Money via un téléphone est accessible à tous. Grâce à la Finance technologique, l’accès aux services et produits financiers n’est plus un luxe ou l’apanage d’une couche sociale.
Régulation, sécurité et perspectives d’avenir
La régulation suit-elle le rythme de l’innovation technologique dans le domaine financier ? Quels sont les grands défis pour les régulateurs ?
Lentement mais la régulation suit. Pas au rythme qu’on voudrait, que je voudrais mais le régulateur se met au diapason.
Dans, l’UEMOA il a commencé premièrement par la monnaie électronique en 2006 (Mobile Money) puis 2024 par les services de paiement de façon pure. En 2023, il a fait un clin d’œil à la Crypto.
Aujourd’hui, les grands défis sont textuels et humains.
Textuel car le régulateur doit vite réglementer ou même anticiper la réglementation des cas d’usages.
Humains car il faut renforcer ses ressources humaines. La fourniture des services dévolus à la finance technologique est subordonnée à l’obtention d’une licence (qui peut s’appeler Agrément, Autorisation, Enregistrement, Immatriculation…). Cette licence est délivrée par le Régulateur. Sauf que les ressources humaines sont largement inférieures au nombre de demandes et de FinTech souhaitant opérer.
De deux choses l’une. Soit le régulateur automatise une bonne partie de son dispositif d’instruction des dossiers soit elle renforce ses équipes. Et en la matière, la ressource humaine ne manquerait pas.
Quelle place accorde-t-on aujourd’hui à la cybersécurité dans les stratégies des acteurs FinTech locaux ? Est-ce un enjeu suffisamment pris en compte ?
La Cybersécurité est un sujet important. Car elle vient traiter une menace forte et importante : la cybercriminalité ou la cyber insécurité. Le risque n’est plus que physique. Il touche les systèmes réseaux, les systèmes numériques, la Data
De sorte que c’est devenu un enjeu pour les FinTech qui le prennent en compte.
Dans les dossiers d’agrément, c’est un point clé surveillé par la banque centrale. Lors de ses contrôles, c’est un risque qui est analysé. Puis par essence même, les FinTech sont à l’aise avec ce sujet. N’empêche qu’il faut continuer la sensibilisation auprès des FinTech, en leur montrant les avantages de la Cybersécurité, son apport dans la protection des intérêts des clients
Comment voyez-vous évoluer le paysage FinTech dans l’UEMOA d’ici 2030 ?
Je vois une évolution dans le bon sens. Des acteurs qui grossissent, qui se structurent mieux. Des fusions-absorptions de FinTech. Un régulateur de plus en plus réactif et anticipateur.
Les acteurs moins sérieux vont disparaître.
Ceux avec une feuille de route claire, du travail rigoureux vont aller de l’avant, s’étendre sur d’autres marchés.
Une régulation complète de la crypto.
L’évolution sera intéressante et le marché plus attractif pour les investisseurs.
Quelles opportunités devraient être davantage exploitées par les start-up africaines dans la finance ?
La jeunesse de la population. Pour moi ce n’est pas juste une opportunité. C’était une aubaine.
Un don du ciel. Avoir une potentielle clientèle qui est majoritairement jeune, entre 25-35 est un bonheur.
Elle a des besoins, et quand elle n’en a pas, il faut lui en créer.
C’est une population qui consomme et qui consomme beaucoup le digital
Quels conseils donneriez-vous à un jeune entrepreneur souhaitant lancer une FinTech dans la région ?
Deux conseils :
Il faut observer patiemment et attentivement pour comprendre les enjeux, les besoins, les attentes, le marché, les perspectives.
Il faut accepter de faire des erreurs. Accepter d’échouer et recommencer après avoir échoué. Il vaut mieux échouer à 21 ans qu’à 52 ans. A cet âge la vie et la société sont plus clémentes avec votre échec.
À travers cet échange riche, Régis ZAGBADI nous a offert bien plus qu’une analyse : une plongée lucide et engagée dans les dynamiques de la finance technologique en Afrique de l’Ouest. Entre les enjeux d’inclusion financière, les défis réglementaires, la montée des FinTech et l’importance cruciale de la cybersécurité, il a su mettre en lumière les mutations profondes qui redessinent aujourd’hui les contours du secteur financier régional.
Son regard d’expert, enraciné dans l’expérience de terrain et le besoin de solutions pragmatiques, nous rappelle que l’innovation n’est réellement utile que si elle est pensée pour répondre aux besoins des populations. Et que la technologie, lorsqu’elle est bien encadrée et portée par des acteurs responsables, peut être un formidable levier de transformation sociale et économique.