Moro : quand la technologie tente de structurer l’informel africain
-

- 2026-05-12
Inclusion financière, données et éducation financière : une nouvelle approche pour rendre les micro-entrepreneurs visibles et finançables.
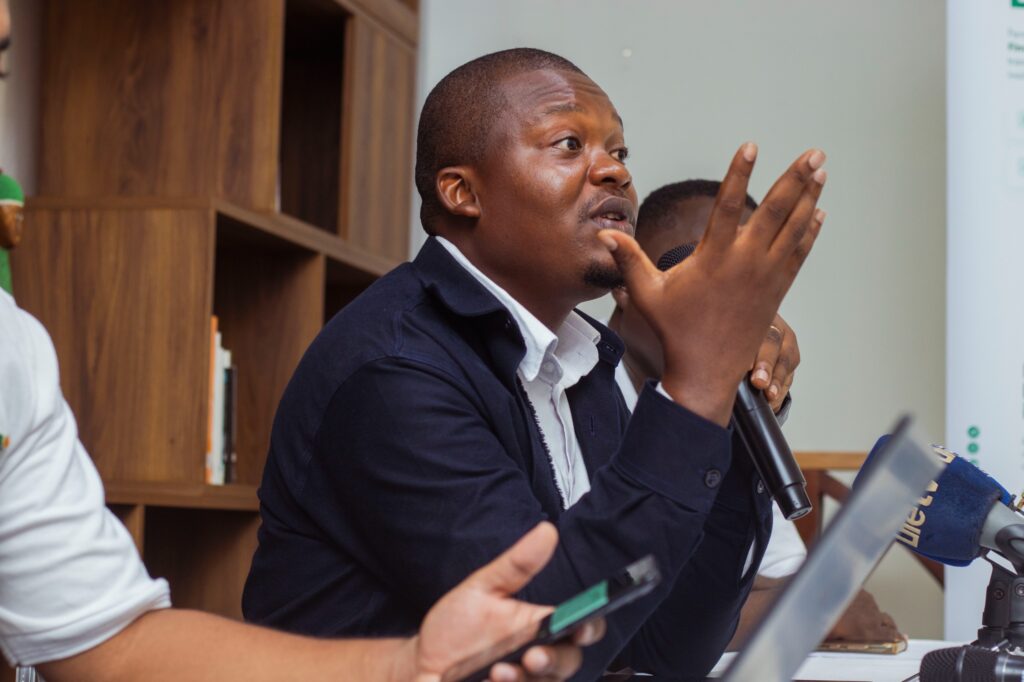
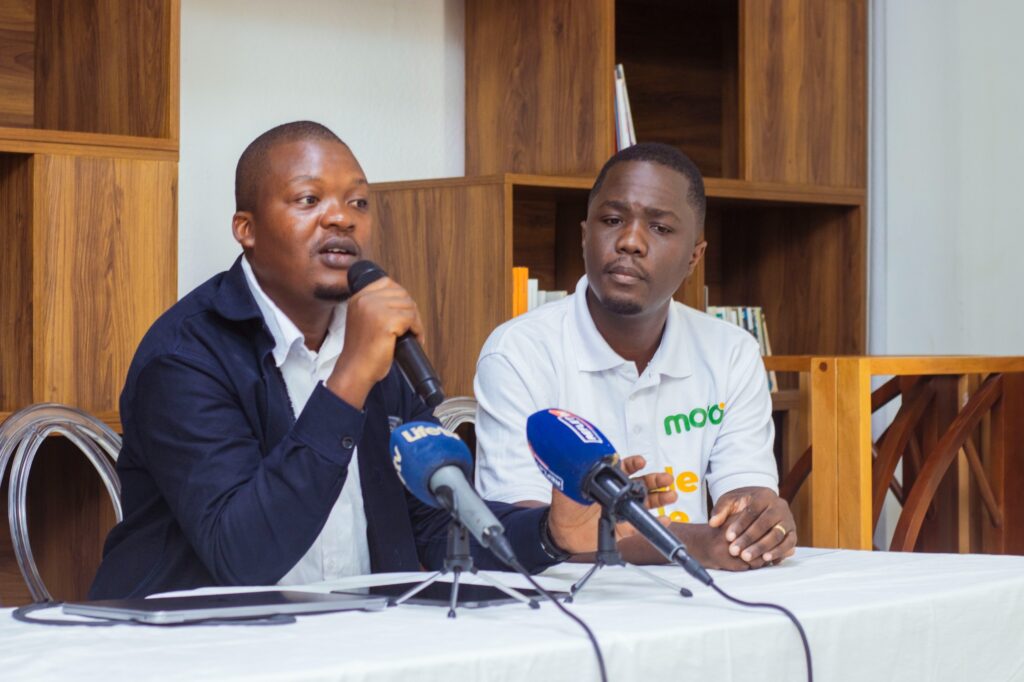
À Abidjan, l’inclusion financière prend désormais le visage d’une application mobile. Présentée officiellement le 4 mai 2026 à Cocody par la startup Inexiumus Group SARL, la solution Moro ambitionne de répondre à une problématique structurelle des économies africaines : la difficulté d’accès au financement pour les acteurs du secteur informel.
Derrière cette initiative, une conviction forte : l’informel n’est pas un manque d’activité, mais un manque de structuration exploitable par les systèmes financiers classiques. Dans de nombreux pays africains, commerçants, artisans, producteurs et travailleurs indépendants génèrent quotidiennement de la valeur sans pour autant disposer des outils capables de traduire leurs activités en données crédibles aux yeux des institutions financières.
Un secteur essentiel, mais encore exclu des circuits financiers
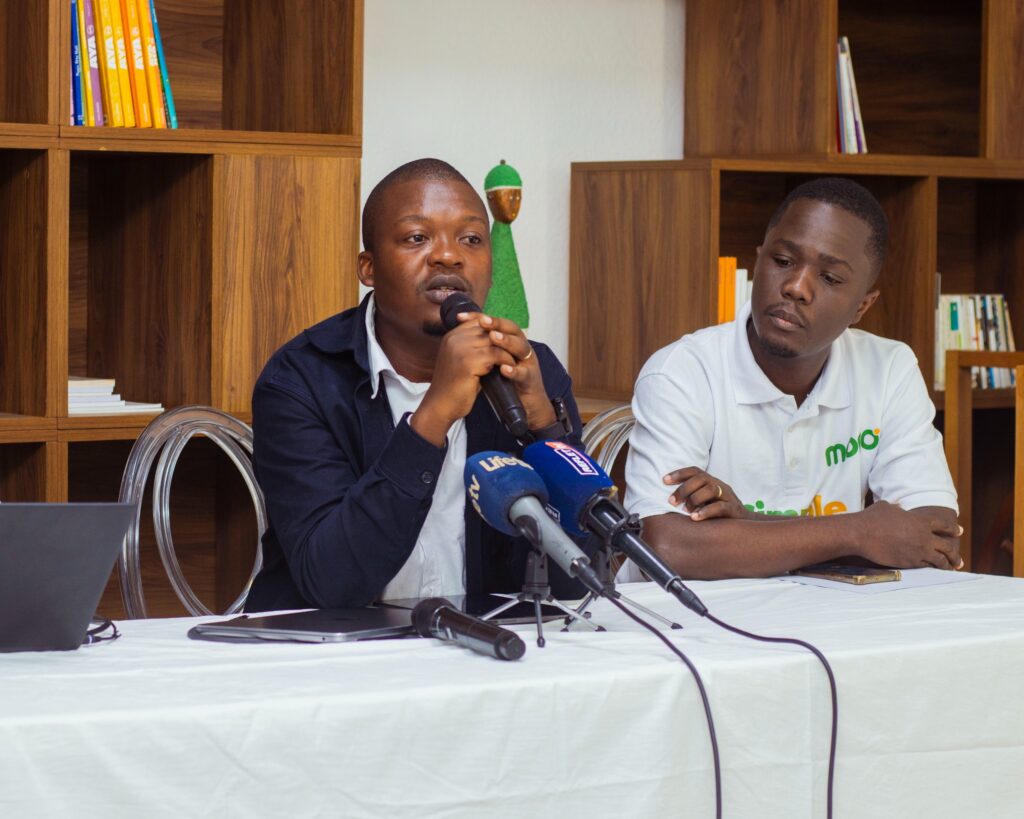
Dès l’ouverture de la présentation, Dion Stéphane Aymard, fondateur et directeur général d’Inexiumus, a replacé le débat dans un contexte plus large : celui du poids économique de l’informel en Afrique et du paradoxe qui l’accompagne.
« L’innovation peut transformer durablement nos économies, mais surtout donner du pouvoir à celles et ceux qui en ont le plus besoin », a-t-il déclaré, en évoquant notamment le cas des producteurs ruraux et des micro-entrepreneurs confrontés à l’absence de garanties formelles, de données fiables ou encore d’outils de gestion adaptés.
Le constat est connu : malgré leur rôle central dans les économies locales, ces acteurs restent largement exclus des mécanismes traditionnels de financement. Les institutions financières peinent souvent à évaluer leurs activités faute de traçabilité suffisante.
Pour les initiateurs du projet, le problème ne réside donc pas uniquement dans le manque de financement, mais dans l’incapacité du système actuel à lire et interpréter l’activité économique informelle.
Transformer les activités quotidiennes en données finançables
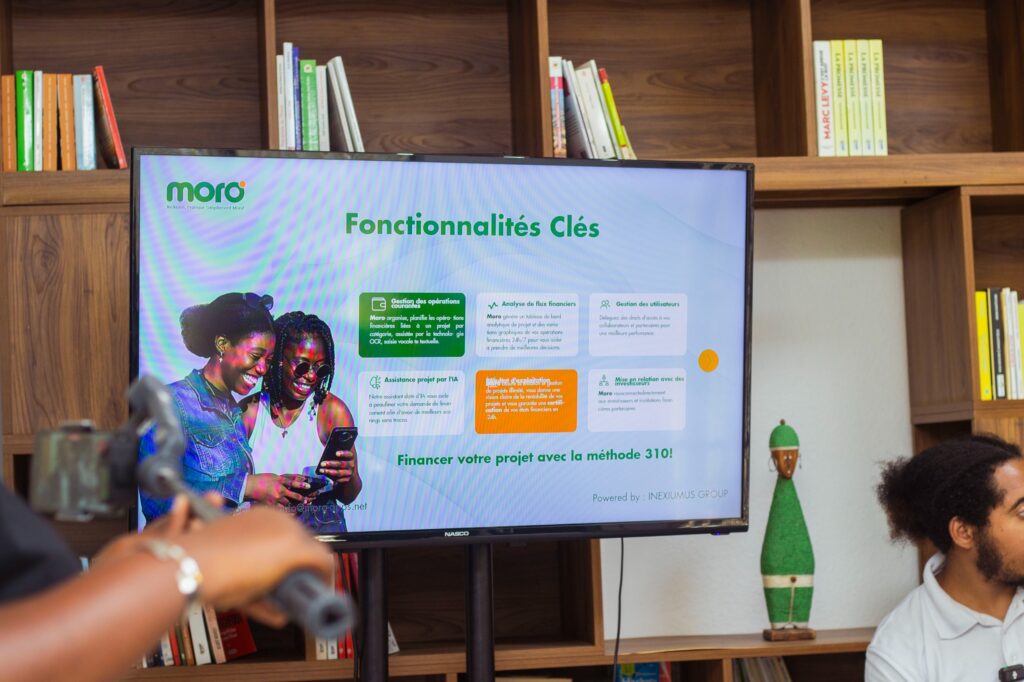
C’est précisément sur ce point que Moro tente d’apporter une réponse. Pensée comme une plateforme mobile et web, l’application permet aux utilisateurs d’enregistrer leurs transactions, suivre leurs dépenses, gérer leurs stocks et documenter l’évolution de leurs activités.
Mais au-delà des fonctionnalités de gestion, l’ambition est plus profonde : transformer des données informelles en éléments exploitables pour les partenaires financiers.
Selon Dion Stéphane Aymard, l’objectif est de permettre à chaque utilisateur même sans compétences comptables — de constituer progressivement un historique fiable, vérifiable et compréhensible par les structures de financement.
Pour y parvenir, Moro s’appuie notamment sur :
La reconnaissance de documents par photo (OCR),
La saisie vocale,
Un assistant basé sur l’intelligence artificielle,
Et un système de scoring reposant sur les comportements réels des utilisateurs.
L’approche se veut volontairement adaptée aux réalités africaines, notamment rurales, où les usages numériques restent parfois limités et où le temps consacré à la gestion administrative demeure réduit.
Réduire les délais et recréer la confiance
Au cœur du modèle défendu par Inexiumus figure également un enjeu majeur : la réduction des délais d’accès au financement.
Aujourd’hui, les procédures peuvent prendre plusieurs mois, voire ne jamais aboutir. En digitalisant les données et en automatisant une partie de l’analyse des activités, Moro ambitionne de réduire considérablement les temps de traitement.
L’objectif affiché est clair : fluidifier la relation entre les acteurs informels et les institutions financières grâce à des données plus transparentes et traçables.
Cette logique repose sur un principe central : restaurer la confiance. Car dans de nombreux contextes africains, l’absence d’informations fiables constitue l’un des principaux freins au financement des petites activités économiques.
Pour les promoteurs de la solution, la donnée devient ainsi un outil de crédibilité économique autant qu’un levier d’inclusion financière.
EDUFI-CI : accompagner l’outil par l’éducation financière
Conscients que la technologie seule ne suffit pas, les initiateurs de Moro ont également lancé EDUFI-CI, un programme national d’éducation financière destiné à accompagner les bénéficiaires dans l’utilisation des outils de gestion et dans la compréhension des mécanismes financiers.
Le programme prévoit la formation de 5 000 bénéficiaires dans plusieurs régions du pays, avec une attention particulière portée aux femmes entrepreneures.
Cette dimension pédagogique apparaît comme un élément stratégique du projet. Au-delà du développement technologique, l’ambition est de créer des habitudes de gestion durables capables de renforcer progressivement l’autonomie financière des micro-entrepreneurs.
Une ambition confrontée aux réalités du terrain
Comme de nombreuses initiatives fintech sur le continent, Moro devra désormais faire face à l’épreuve du terrain : adoption par les utilisateurs, confiance des partenaires financiers, stabilité du modèle économique et capacité de déploiement à grande échelle.
Mais dans un contexte où l’inclusion financière reste l’un des grands défis du développement africain, cette initiative illustre une tendance de fond : l’émergence de solutions hybrides mêlant technologie, accompagnement humain et exploitation intelligente de la donnée.
Au-delà de l’application elle-même, la question posée est plus large : comment rendre visibles et finançables des millions d’activités économiques encore absentes des circuits formels ?
Pour Inexiumus, la réponse passe désormais par une idée simple : faire de la donnée un outil d’inclusion plutôt qu’un facteur d’exclusion.