FINANCE D’ENTREPRISE EN AFRIQUE : FINANCER LA CROISSANCE, MAÎTRISER LES RISQUES ET BÂTIR DURABLEMENT
-

- 2026-11-10
Pour de nombreux entrepreneurs, la finance d’entreprise se résume encore à la comptabilité, aux dépenses et aux recettes. Pourtant, derrière chaque décision stratégique (investir, recruter, ouvrir un nouveau marché ou solliciter un financement) se joue la capacité d’une entreprise à se développer sans fragiliser son équilibre.
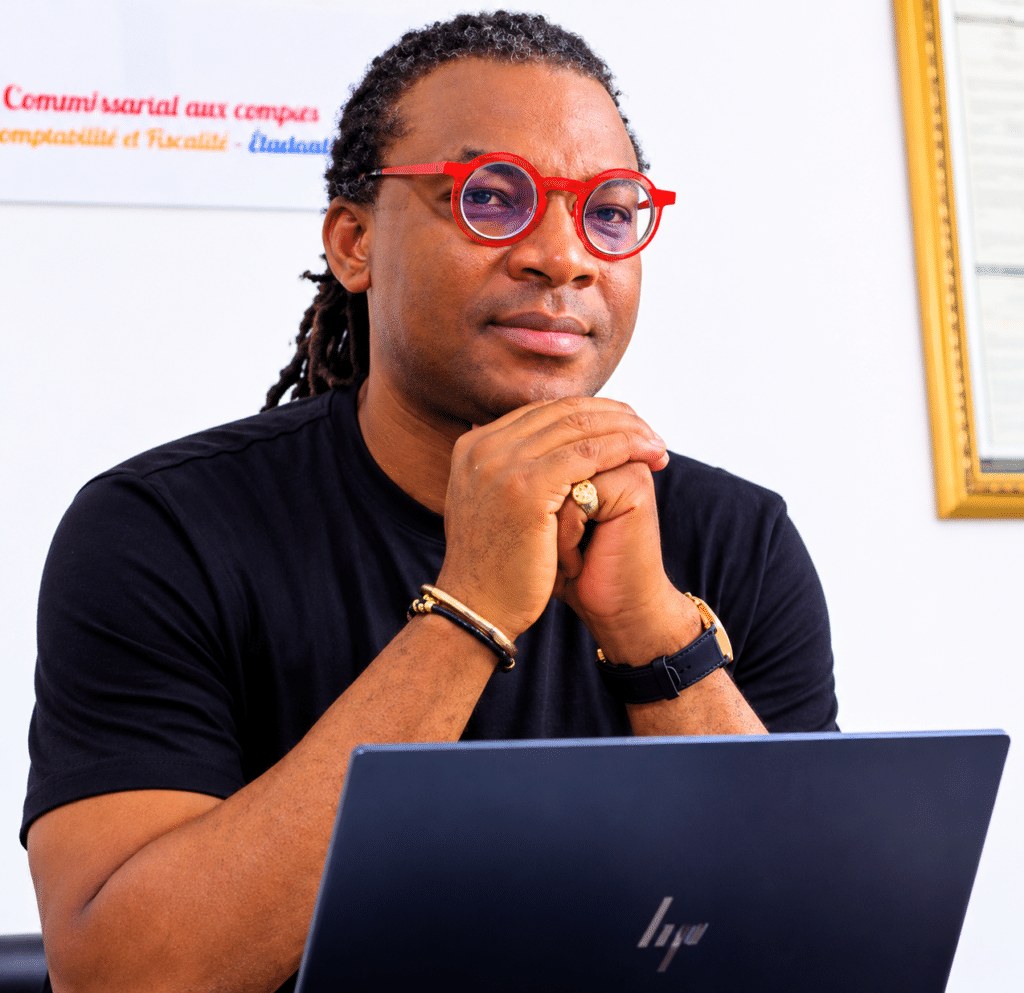
Expert-comptable, conseiller financier et commissaire aux comptes, OUATTARA Navaga accompagne les entreprises dans la compréhension et la maîtrise de leurs enjeux financiers. À travers cet entretien, il revient sur les conditions d’accès au financement, les erreurs de gestion qui fragilisent les PME et les leviers permettant de bâtir des entreprises solides et durables en Afrique.
Pour de nombreux entrepreneurs, la finance se résume encore à la comptabilité, aux dépenses et aux recettes. Comment définiriez-vous la finance d’entreprise et quel rôle joue-t-elle dans les décisions stratégiques d’un dirigeant ?
Pour faire simple : la comptabilité regarde dans le rétroviseur, la finance d’entreprise regarde la route devant. La comptabilité enregistre ce qui s’est passé (ce que j’ai vendu, ce que j’ai dépensé). La finance d’entreprise, elle, aide à décider ce que je vais faire demain avec mon argent.
Concrètement, elle répond à trois questions : de combien d’argent ai-je besoin ? où le trouver ? comment l’utiliser pour qu’il me rapporte plus qu’il ne me coûte ?
Elle intervient dans presque toutes les grandes décisions d’un dirigeant : acheter une machine, ouvrir une deuxième boutique, embaucher, fixer ses prix, emprunter à la banque ou faire entrer un associé.
Un dirigeant qui ignore la finance décide « au feeling ». Celui qui la maîtrise décide avec des chiffres.
À quel moment une entreprise doit-elle commencer à structurer véritablement sa gestion financière ? Existe-t-il des erreurs fréquentes chez les entrepreneurs qui démarrent leur activité ?
Je dirais sans réfléchir, dès le premier jour. Mais au plus tard dès les premières ventes. Beaucoup pensent qu’il faut d’abord « grandir » avant de s’organiser. C’est l’inverse : c’est l’organisation qui permet de grandir sans s’effondrer. Il ne s’agit pas de recruter un directeur financier, mais de prendre de bonnes habitudes simples.
De ma position, les erreurs les plus fréquentes que je vois chez ceux qui démarrent sont à 5 ou 6 niveaux :
- Mélanger l’argent de l’entreprise et son argent personnel.
- Confondre chiffre d’affaires et bénéfice. Vendre 1 million de FCFA ne veut pas dire gagner 1 million : il faut enlever tous les coûts.
- Fixer ses prix sans calculer son vrai coût (transport, loyer, électricité, temps de travail…) et vendre trop bas.
- Ne pas suivre sa trésorerie, c’est-à-dire l’argent réellement disponible au quotidien.
- Vendre à crédit sans suivre les paiements, puis s’étonner de manquer d’argent.
- Oublier de mettre de côté l’argent des impôts et des charges sociales.
L’accès au financement reste une préoccupation majeure pour de nombreuses PME africaines. Selon vous, quels sont les principaux obstacles qui empêchent les entreprises d’obtenir les ressources nécessaires à leur développement ?
Je vois surtout cinq obstacles.
- Des comptes absents ou peu fiables. Une banque prête quand elle comprend et mesure le risque. Sans comptabilité claire, elle ne peut pas évaluer l’entreprise, donc elle refuse ou elle demande beaucoup plus de sécurités.
- Le manque de garanties. La garantie, ce sont les biens que l’on met en sécurité auprès de la banque (un terrain, un immeuble, du matériel) et qu’elle peut saisir si le prêt n’est pas remboursé. Beaucoup de PME n’ont pas ces biens, ou n’ont pas leurs titres de propriété en règle.
- L’informalité. Une entreprise qui n’est pas pleinement déclarée a du mal à prouver son activité et à montrer son historique.
- Des dossiers mal préparés. Le projet existe, mais il est mal expliqué : pas de chiffres, pas de prévisions, pas de plan de remboursement.
- Un crédit cher et pas toujours adapté. Les taux sont élevés, les durées parfois trop courtes, et les autres solutions (investisseurs, financement en fonds propres) restent peu connues ou peu nombreuses.
La bonne nouvelle, c’est que 60% de ces obstacles dépendent de l’entrepreneur lui-même : il peut donc agir dessus.
Entre crédit bancaire, fonds propres, investisseurs privés et autres mécanismes de financement, comment un entrepreneur peut-il identifier la solution la mieux adaptée à son entreprise ?
Je pense toujours qu’il n’y a pas de « meilleur » financement en général, seulement un financement adapté à un besoin précis.
Ma règle de base : la durée du financement doit correspondre à la durée de ce que l’on finance.
- Pour un besoin court (acheter du stock, payer des fournisseurs en attendant d’être payé par les clients) : un crédit court, comme un découvert ou une avance, convient.
- Pour un investissement durable (machine, local, véhicule) : un prêt à moyen ou long terme, ou le crédit-bail (une sorte de location avec option d’achat), est plus sûr. Financer un équipement qui durera dix ans avec un crédit de six mois, c’est comme construire une maison sur du sable.
- Pour un projet risqué ou à forte croissance : les fonds propres, c’est-à-dire l’argent apporté par les propriétaires ou par des investisseurs qui deviennent associés. On ne rembourse pas chaque mois, mais on partage la propriété et les décisions.
Avant de choisir, l’entrepreneur doit se poser quatre questions : de combien ai-je besoin ? pour combien de temps ? mon activité dégage-t-elle assez d’argent chaque mois pour payer les échéances, avec une marge de sécurité ? et suis-je prêt à partager le contrôle de mon entreprise ? Je travaille sur un ouvrage actuellement. J’y insiste sur le fait que l’entrepreneur doit savoir ce qu’il veut protéger avant de chercher de l’argent : son indépendance, sa vision, sa famille, ses salariés. Le choix du financement découle de là.
Quels sont les éléments financiers et organisationnels qu’une PME doit préparer pour renforcer sa crédibilité auprès d’une banque ou d’un investisseur ?
A mon avis, et je crois avoir eu le temps de l’observer, une banque ou un investisseur veut une seule chose : être rassuré. Pour cela, la PME doit préparer deux séries d’éléments.
Côté chiffres, il lui faut évidemment des états financiers à jour, un plan de trésorerie, un projet chiffré, simple et réaliste, avec un plan de remboursement clair ; des relevés bancaires professionnels qui montrent que l’activité tourne réellement.
Côté organisation, et j’insiste, il lui faut des papiers en règle, une séparation nette entre l’entreprise et son dirigeant ; des contrats ou des commandes avec les clients, qui prouvent que l’activité est solide et enfin une équipe où chacun sait ce qu’il doit faire, et un dirigeant qui ne fait pas tout seul.
Un conseil : dire la vérité sur les difficultés. Un dirigeant qui présente ses faiblesses et son plan pour les corriger inspire plus confiance que celui qui prétend que tout est parfait.
Maîtriser les risques et bâtir une entreprise durable
Quels sont les principaux risques financiers auxquels les entreprises africaines sont confrontées, et comment peuvent-elles mieux les anticiper ?
Je pense qu’il y a beaucoup de choses à dire sur ce sujet. Mais il faut déjà savoir que les entreprises africaines ne bénéficient pas, à priori, d’une extra-territorialité. Elles font face aux mêmes risques que les autres, mais, et c’est vrai que vous avez raison de le préciser, certains risques sont plus forts chez nous :
- Le risque de trésorerie : manquer d’argent au mauvais moment, même quand l’entreprise est rentable.
- Les impayés : les clients, parfois de grandes entreprises ou des administrations, paient en retard ou ne paient pas. C’est l’un des talons d’Achille de l’écosystème des PME en Afrique. Je dis souvent que les grandes entreprises sont les tombes des petites. J’y crois.
- Le risque de change : quand on importe ou exporte dans des devises étrangères fluctuantes, une variation des devises peut effacer la marge.
- La hausse des prix des matières premières, du transport ou de l’énergie.
- La dépendance à un seul client, un seul fournisseur ou un seul produit.
- Le risque lié aux personnes : fraude, vol, erreurs, départ d’une personne clé.
- Le risque fiscal et juridique : sanctions, redressements, litiges.
Pour mieux les anticiper, j’enseigne une méthode simple, celle de la gestion globale des risques. Elle se résume en quatre points clés. Premièrement, dresser la liste de tout ce qui peut mal tourner ; deuxièmement, classer chaque risque selon deux critères : « a-t-il de fortes chances d’arriver ? » et « serait-il grave ? » ; troisièmement, décider quoi faire pour les plus importants : les éviter, les réduire, s’assurer ou les accepter en gardant une réserve ; et enfin, revoir cette liste régulièrement.
Selon vous, quelle est la différence entre une entreprise rentable et une entreprise financièrement solide ? Quels indicateurs un dirigeant devrait-il suivre régulièrement pour évaluer la santé de son activité ?
Une entreprise rentable, c’est celle qui gagne de l’argent : ses ventes dépassent ses coûts. Une entreprise financièrement solide, c’est celle qui est capable de résister aux coups durs par exemple, un gros client qui ne paie pas, une hausse des prix, un mois sans vente.
Prenons un commerçant qui vend beaucoup, mais à crédit, et qui a emprunté pour acheter son stock. Sur le papier, il est rentable. Mais s’il n’a plus d’argent en caisse pour payer ses fournisseurs, il est en danger.
Rentable ne veut donc pas dire solide.
Voici les indicateurs que je recommande de connaître et de suivre régulièrement, idéalement chaque mois. La première est la marge, c’est ce qui reste sur chaque vente après avoir payé ce que le produit ou le service coûte directement ; deuxièmement, le résultat net. C’est-à-dire le vrai bénéfice de l’année, une fois toutes les dépenses et tous les impôts payés. Troisièmement, la trésorerie disponible. Combien de jours ou de mois l’entreprise peut tenir si les ventes s’arrêtaient. Quatrièmement le délai de paiement des clients. C’est-à-dire en moyenne, combien de jours faut-il pour être payé. Et enfin le seuil de rentabilité. En d’autres termes, le montant de ventes minimum à atteindre pour ne pas perdre d’argent.
Ces cinq chiffres tiennent sur une page. Un dirigeant qui les connaît pilote ; les autres subissent.
Dans un environnement économique marqué par l’incertitude, comment une entreprise peut-elle mieux anticiper les difficultés de trésorerie, les impayés et les dépenses imprévues ?
Dans l’ouvrage que j’ai évoqué tout à l’heure, j’ai raconté une histoire qui traite justement de ce sujet. Je crois qu’il faut avoir à l’esprit que, généralement, la plupart des difficultés de trésorerie ne tombent pas du ciel. Elles sont visibles et prévisibles quand on regarde devant soi. Faire un plan de trésorerie sur 12 mois, mis à jour chaque semaine ou chaque mois. On y note ce qui va entrer et sortir, mois par mois. Cela permet de voir un trou d’argent plusieurs semaines avant qu’il arrive.
Préparer plusieurs scénarios : un scénario normal, un scénario où les ventes baissent de 20 % et un où un gros client paie avec trois mois de retard. Si l’entreprise survit aux trois, elle est bien préparée.
Mieux gérer les clients en demandant par exemple un acompte, fixer des délais de paiement courts, vérifier que le client est capable de payer, relancer dès le premier jour de retard, et éviter qu’un seul client pèse trop lourd dans le chiffre d’affaires.
Négocier avec les fournisseurs des délais plus longs. ça permet à la trésorerie de respirer.
Se constituer une réserve de sécurité en recommandant de garder l’équivalent de deux à trois mois de dépenses fixes.Prévoir un budget d’imprévus et négocier une ligne de crédit avec la banque avant d’en avoir besoin. A mon avis, une banque aide plus volontiers un client en bonne santé que quelqu’un qui est déjà dans l’urgence.
Quel rôle jouent l’expert-comptable et le commissaire aux comptes dans la prévention des risques, la fiabilité de l’information financière et la confiance des partenaires ?
Ce sont deux métiers complémentaires, et il ne faut pas les confondre. C’est vrai qu’en Côte d’Ivoire et dans de nombreux pays africains, on a tendance à confondre ces deux métiers. Et ça se comprend. Généralement, il s’agit dans ces pays de la même organisation professionnelle qui les organise.
L’expert-comptable est le conseiller et l’accompagnateur. Il aide à tenir les comptes, à préparer les déclarations, à construire un budget, à monter un dossier de financement et à voir les problèmes à temps. C’est un peu le médecin de famille de l’entreprise : on le consulte régulièrement, pas seulement quand on est malade.
Le commissaire aux comptes est le contrôleur indépendant. Il ne travaille pas pour le dirigeant, il travaille pour toutes les personnes qui ont besoin de comptes fiables : associés, banques, partenaires. Après avoir vérifié les comptes, il certifie qu’ils sont réguliers et sincères, c’est-à-dire qu’ils donnent une image fidèle de la situation de l’entreprise. Si, au cours de sa mission, il constate des signes de danger, il peut lancer une procédure d’alerte pour que l’on réagisse avant qu’il ne soit trop tard. Il est obligatoire pour certaines entreprises, selon leur forme juridique et leur taille.
Ensemble, ils jouent trois rôles : prévenir les risques (erreurs, fraudes, oublis), rendre l’information fiable (des chiffres qu’on peut croire) et créer la confiance (une banque, un investisseur ou un client qui voit des comptes vérifiés se sent plus à l’aise pour travailler avec l’entreprise).
En tant qu’enseignant en gestion des risques, je dis à mes étudiants : un chiffre faux est un risque. Notre métier est de rendre les chiffres justes pour que les décisions le soient aussi.
Dans certaines PME, les finances de l’entreprise restent étroitement mélangées à celles du promoteur. Quels sont les risques de cette pratique et comment instaurer une séparation saine entre patrimoine personnel et finances professionnelles ?
C’est l’une des pratiques les plus courantes et les plus dangereuses. Quand l’argent de l’entreprise et celui du promoteur sont dans la même poche, plusieurs choses se produisent.
On ne sait plus si l’entreprise gagne de l’argent. Les dépenses personnelles cachent les vrais résultats.
Les banques et les investisseurs refusent de financer une entreprise dont les comptes sont impossibles à lire.
Le promoteur peut tout perdre. En Côte d’Ivoire et dans la plupart des pays d’Afrique francophone, dans une entreprise individuelle, il n’y a pas de frontière juridique entre ses biens et ceux de l’entreprise : une dette professionnelle peut donc toucher sa maison ou ses économies. Ce n’est pas le cas en France où la législation a évolué de ce côté-là.
L’administration fiscale peut contester des dépenses personnelles présentées comme professionnelles. Bonjour les redressements fiscaux !
L’entreprise ne survit, généralement, pas à son fondateur, car personne ne peut s’y retrouver.
Pour prévenir tout ce que je viens de citer, je recommande d’ouvrir un compte bancaire uniquement pour l’entreprise, de se verser un salaire fixe, même modeste, au lieu de puiser dans la caisse selon les besoins. En disant cela, çà me rappelle ce dirigeant qui me disait, vous savez, je mets beaucoup d’argent dans l’entreprise mais je ne vois rien. Lorsqu’on a décidé de vraiment regarder les comptes, on s’est rendu compte qu’il en prenait plus qu’il n’en mettait. Mais apparemment il ne s’en rendait pas compte. J’ai essayé de le croire.
Troisièmement, ne jamais payer une dépense personnelle avec l’argent de l’entreprise. Si c’est vraiment inévitable, le noter comme une avance à rembourser.
Enfin, choisir une forme juridique adaptée avec l’aide d’un professionnel. Je n’ai jamais compris que des entrepreneurs aillent sur un site internet afin d’y télécharger un modèle de statut pour leur société.
Comment la maîtrise des obligations fiscales et comptables peut-elle contribuer à la performance et à la pérennité d’une entreprise, au-delà du simple respect des règles ?
Respecter ses obligations est souvent vu comme une corvée imposée de l’extérieur. Je le vois plutôt comme un outil de pilotage et de protection. Cela apporte quatre bénéfices concrets :
Un, éviter les mauvaises surprises comme des amendes, pénalités et redressements. C’est-à-dire des impôts supplémentaires réclamés après un contrôle qui peuvent mettre une PME à genoux.
Deux, obtenir plus facilement des financements et des marchés. Les banques, grands clients et appels d’offres demandent des documents en règle.
Trois, mieux connaître son entreprise. Par ce qu’une comptabilité tenue selon les règles donne en retour des chiffres utiles pour décider.
Et enfin quatre, mieux budgéter. En effet, quand on sait quels impôts on va payer et quand, on les prévoit dans sa trésorerie, au lieu de les subir.
Dans mon cours de politiques fiscales, je fais toujours la différence entre deux choses. La fraude consiste à tricher, c’est illégal et dangereux. L’optimisation consiste à utiliser les règles et les avantages que la loi offre (choix du régime d’imposition, amortissements, mesures d’encouragement à l’investissement) : c’est légal, et c’est même une bonne gestion. Un dirigeant bien informé paie le juste impôt, pas plus, pas moins. Or qui dit impôts dit charges. Et qui dit charges dit baisse de bénéfice. Si vous optimiser vos charges fiscales, vous performer. Lorsque vous êtes à un tel niveau, vous avez déjà une chance de pérenniser votre business.
J’ai volontairement omis l’abus de droit.
Comment une entreprise peut-elle concilier ambition de croissance, maîtrise des coûts et investissements à long terme sans fragiliser son équilibre financier ?
J’en parlais récemment lors du Tipping Point organisé par l’association « Le Cercle des Pas Seuls ». J’y ai parlé de ce que j’appelle le Syndrome de la croissance. Qu’est-ce que c’est ?
Croître, maîtriser ses coûts et investir pour le long terme ; ces trois objectifs se tirent parfois dans des sens opposés. Il faut les équilibrer sinon bonjour les problèmes. Mes principes sont simples.
Premièrement, il faut croître à un rythme que l’on peut financer. La croissance consomme de l’argent : plus de stock, plus de salariés, plus de clients qui paient plus tard. Une entreprise peut manquer d’argent alors qu’elle n’a jamais autant vendu. On dit parfois qu’elle « meurt de sa croissance ».
Deuxièmement, il faut distinguer les coûts qui rapportent de ceux qui ne rapportent rien. Maîtriser ses coûts ne veut pas dire tout couper. Il faut couper les dépenses inutiles et protéger celles qui font grandir l’entreprise. Par exemples les coûts liés à la qualité, à la formation et à l’acquisition des meilleurs outils.
En troisième élément, calculer avant d’investir. Pour chaque grand investissement, on se demande, combien rapportera-t-il ? en combien de temps m’aura-t-il remboursé ? que se passe-t-il si ça marche moins bien que prévu ?
Enfin, avancer par étapes. Tester à petite échelle, puis agrandir quand cela marche.
Dans mon cours d’évaluation d’entreprise, j’explique que la valeur d’une entreprise ne dépend pas de sa taille, mais de sa capacité à produire de l’argent de façon durable. Une entreprise plus petite et saine vaut souvent plus qu’une grande entreprise fragile.
Si vous deviez recommander trois priorités financières à un dirigeant de PME qui souhaite développer son entreprise, lesquelles retiendriez-vous ?
Je retiendrais trois priorités, dans cet ordre :
Tout en tête, avoir des comptes fiables, à jour, et séparés de ceux du dirigeant. C’est la base de tout. Ça veut dire aussi, une bonne organisation. Sans chiffres justes, aucune décision n’est sûre et aucune banque ne suit.
Ensuite, piloter sa trésorerie chaque semaine. Regarder devant soi, savoir à tout moment combien on a, combien on va recevoir, combien on doit payer. C’est ce qui fait la différence entre les entreprises qui tiennent et celles qui s’arrêtent.
Et enfin, choisir un financement adapté et garder une dette maîtrisée. Emprunter pour investir, pas pour boucher des trous. Faire correspondre la durée du prêt à la durée de l’usage, et ne jamais s’endetter au-delà de ce que l’activité peut rembourser.
Si je devais résumer en une phrase : connaître ses chiffres, surveiller son argent, emprunter avec discernement.
Quelles évolutions vous semblent indispensables pour améliorer durablement l’accès au financement et la gestion financière des PME en Côte d’Ivoire et, plus largement, en Afrique ?
Votre question est lourde. Je ne vais pas prétendre avoir le sésame. Mais ce que je dis procède de mon expérience personnelle. A mon avis, pour que l’accès au financement s’améliore durablement, il faut agir sur plusieurs fronts à la fois, que ce soit du côté des entreprises que du côté des institutions.
Je pense qu’il faut faciliter la formalisation et la tenue des comptes avec des outils numériques simples et peu coûteux et des cabinets accessibles aux petites structures. Sur ce point par exemple, je me demandais pourquoi l’administration fiscale ne pourrait pas exigée d’une entreprise qui se crée qu’elle désigne au moins pour une année l’expert-comptable ou le CGA qui tiendra ses comptes ? On peut même partir du principe que cette première année sera gratuite ou peut être subventionnée par l’Etat. L’objectif ici sera de garder cette entreprise dans le giron de l’administration fiscale par l’intermédiaire de ce professionnel qui, il faut le rappeler, est un tiers de confiance. Récemment, j’ai entendu dire que moins de 50% des entreprises existantes dans les fichiers de l’administration fiscale avaient déposé leurs états financiers. C’est presqu’un scandale.
Pour revenir à ce que j’énumérais, il faut mieux partager l’information sur les entreprises : des bases de données fiables sur les entreprises et leur historique de paiement, pour que les banques évaluent mieux le risque. A cet égard, les banques ou je devrais dire, les agents des banques doivent jouer le jeu et cesser d’être les « mauvais » conseillers. Si nous avions plus de temps, je vous aurais développer ce point. Il me semble très important.
Il nous faut également développer le financement en fonds propres. Nous devons avoir plus de fonds d’investissement, de capital-risque et de solutions adaptées aux PME, y compris sur les marchés financiers régionaux. Sur ce point, l’Afrique francophone est la dernière de la classe derrière nos amis les anglophones. Mais ça s’explique et çà ses comprend.
Il nous faut également adapter les produits bancaires tels que le crédit-bail, le financement des factures, le factoring ; surtout le reverse factoring.
Il faudra également valoriser les données du numérique. Les paiements par mobile, par exemple, créent un historique qui peut permettre d’évaluer une petite entreprise. Je crois que la plateforme Jeko travaille sur ce sujet. Il restera que les banques intègrent cet écosystème.
Je pense également et fortement à la réduction des retards de paiement, notamment de la part des grands donneurs d’ordre et des administrations, car ils asphyxient les PME.
Enfin, pour boucler la boucle, il faut former à la gestion financière dès l’école et à l’université, et accompagner les entrepreneurs après la création.
Si je veux me résumer sur tout ça, je dirais que le crédit requiert la crédibilité ; elle à son tour mobilise la confiance qui s’établit par la transparence.
Le financement ne se résoudra pas par l’argent seul : il se résout par la confiance, et la confiance se construit avec des chiffres fiables.
Quel conseil donneriez-vous à un entrepreneur qui réalise ses premières ventes et souhaite construire dès le départ une entreprise structurée, rentable et capable de durer ?
Mon conseil central est qu’il faut tout de suite installer de bonnes habitudes quand l’entreprise est encore petite, parce que ce sera beaucoup plus difficile plus tard.
Dès vos premières ventes ? Ouvrez un compte bancaire professionnel et séparez votre argent personnel de celui de l’entreprise. Notez chaque entrée et chaque sortie d’argent, et gardez les factures ; Calculez le vrai coût de ce que vous vendez, puis votre marge. Vendez à un prix qui vous permet de gagner de l’argent. Versez-vous un salaire, même petit, et laissez le reste dans l’entreprise. Mettez de côté une part de vos bénéfices : une réserve pour les mauvais mois, et l’argent des impôts. Enfin, faites-vous accompagner tôt par un expert-comptable et formez-vous. Quelques heures de conseil coûtent bien moins cher qu’une erreur.
Comme je le dis souvent, réussir, ce n’est pas seulement vendre, c’est se fixer de bons buts, puis se donner les moyens de les tenir dans la durée.
Une entreprise structurée dès le départ inspire confiance aux banques, aux clients et aux partenaires, et surtout, elle donne à son fondateur la liberté de grandir.
Le message de OUATTARA Navaga est clair : la croissance d’une entreprise ne repose pas uniquement sur le volume de ses ventes ou sur les financements qu’elle obtient, mais sur sa capacité à maîtriser ses chiffres, anticiper ses besoins et prendre des décisions éclairées.
Pour les entrepreneurs africains, bâtir durablement implique d’installer de bonnes habitudes dès les premières étapes de l’activité, de piloter la trésorerie avec rigueur et de choisir des financements adaptés à leurs ambitions comme à leurs capacités.
En définitive, la confiance constitue l’un des fondements de l’accès au financement. Et cette confiance se construit grâce à la transparence, à une information financière fiable et à une gestion responsable.
Comme le résume OUATTARA Navaga : « Connaître ses chiffres, surveiller son argent, emprunter avec discernement. »