Mobile Money et PI-SPI : le choc de l’interopérabilité en UEMOA
-

- 2025-08-11
Le 30 septembre 2025, la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) lancera officiellement la Plateforme Interopérable du Système de Paiement Instantané (PI-SPI). Ce n’est pas un simple “upgrade technique” : c’est une réinitialisation stratégique du paysage des paiements dans les huit pays de l’UEMOA.
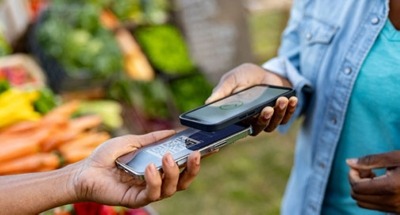
Pour la première fois, les flux financiers entre banques, institutions de microfinance, fintechs et opérateurs de mobile money seront ouverts 24 h/24 et 7 j/7. Les transferts se feront « en quelques secondes », quel que soit l’émetteur ou le récepteur. Cette ouverture met fin à la captivité des usagers dans des écosystèmes fermés et accélère la commoditisation du transfert d’argent à très bas coût. Jusqu’ici, un transfert rapide d’argent dépendait souvent des réseaux Orange Money, MTN Mobile Money, Moov Money ou autres, chacun fonctionnant comme un silo. La PI-SPI casse ces murs et permet d’envoyer directement de l’argent d’un compte bancaire vers un portefeuille mobile, ou entre deux opérateurs différents, sans passer par des passerelles coûteuses.
Les règles du jeu changent pour les opérateurs Mobile Money
Pour les acteurs dominants du mobile money, cette interopérabilité est à double tranchant.
Les risques sont clairs:
- Baisse des revenus sur les frais de transfert: les transactions interopérables seront souvent moins chères que les tarifs actuels.
- Perte d’exclusivité client : la fidélité ne dépendra plus de l’appartenance au même réseau.
- Réduction du pouvoir des réseaux physiques d’agents : l’instantanéité réduit la dépendance au cash-in/cash-out.
Mais les opportunités existent :
- Accès à un marché élargi : chaque opérateur pourra cibler l’ensemble des utilisateurs financiers de l’UEMOA.
- Nouveaux services financiers : micro-crédit instantané, paiement marchand interbancaire, intégration avec marketplaces régionales, assurance embarquée…
- Monétisation par la valeur ajoutée : avec la commoditisation du transfert, la bataille se déplacera vers l’expérience client, la confiance et les services premium.
Effets de réseau et bascule concurrentielle
La PI-SPI nivelle le terrain : les petits acteurs pourront concurrencer les grands sur égalité d’accès. La valeur ne viendra plus de la taille du réseau mais de la capacité à agréger et enrichir les flux.
- Effets de réseau accélérés : plus il y a d’acteurs connectés, plus le système devient attractif.
- Chute des barrières à l’entrée : les fintechs pourront lancer des services régionaux sans infrastructure lourde.
- Pression sur les marges : la baisse des prix rendra nécessaire un repositionnement rapide.
Données vérifiées : un marché colossal
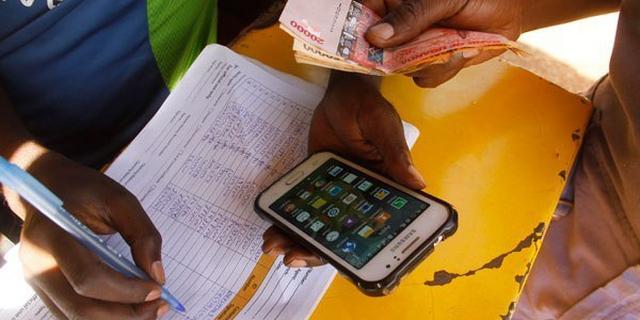
En 2023, le mobile money dans l’UEMOA a connu une croissance explosive :
- Valeur des transactions : 171 959,1 milliards FCFA (+146,3 % en un an).
- Nombre de transactions : 8 779 millions (+61,5 %).
- Encours de monnaie électronique émise : 959,3 milliards FCFA (+29,6 %).
Répartition des volumes (milliards FCFA, 2023) :
- Rechargement cash : 61 261,2
- Retrait cash : 34 608,8
- Paiement de factures : 28 014,5
- Transfert P2P : 24 370,5
- Paiement de salaires : 9 218
- Transferts intra-UEMOA : 3 718,7
Ces chiffres montrent le poids économique du mobile money… et la taille du gâteau que la PI-SPI va redistribuer.
Gouvernance et régulation
L’interopérabilité ne concerne pas seulement la technique :
Gouvernance des données : la circulation accrue des données de transaction pose des questions de confidentialité et de sécurité.
Harmonisation réglementaire : pour éviter les litiges et la fraude, un cadre commun KYC/AML sera crucial.
Inclusion financière : attention au risque que les zones rurales soient délaissées si la baisse des marges réduit l’intérêt des opérateurs.
Angle clé pour la suite: la PI-SPI ne va pas seulement redistribuer les parts de marché, elle va redéfinir où se trouve la valeur, comment elle se capture et qui fixe les règles du jeu. Les gagnants ne seront pas forcément ceux qui dominent aujourd’hui.


