Finance africaine : comprendre l’intérêt croissant des investisseurs
-

- 2026-01-10
À l’heure où la finance africaine attire de plus en plus l’attention des investisseurs internationaux, les regards se tournent vers celles et ceux qui en comprennent à la fois les fondements, les mutations et les enjeux à long terme. Entre promesses de croissance, transformation digitale et défis structurels, le continent africain s’impose progressivement comme un terrain stratégique où se redéfinissent les modèles économiques de demain.
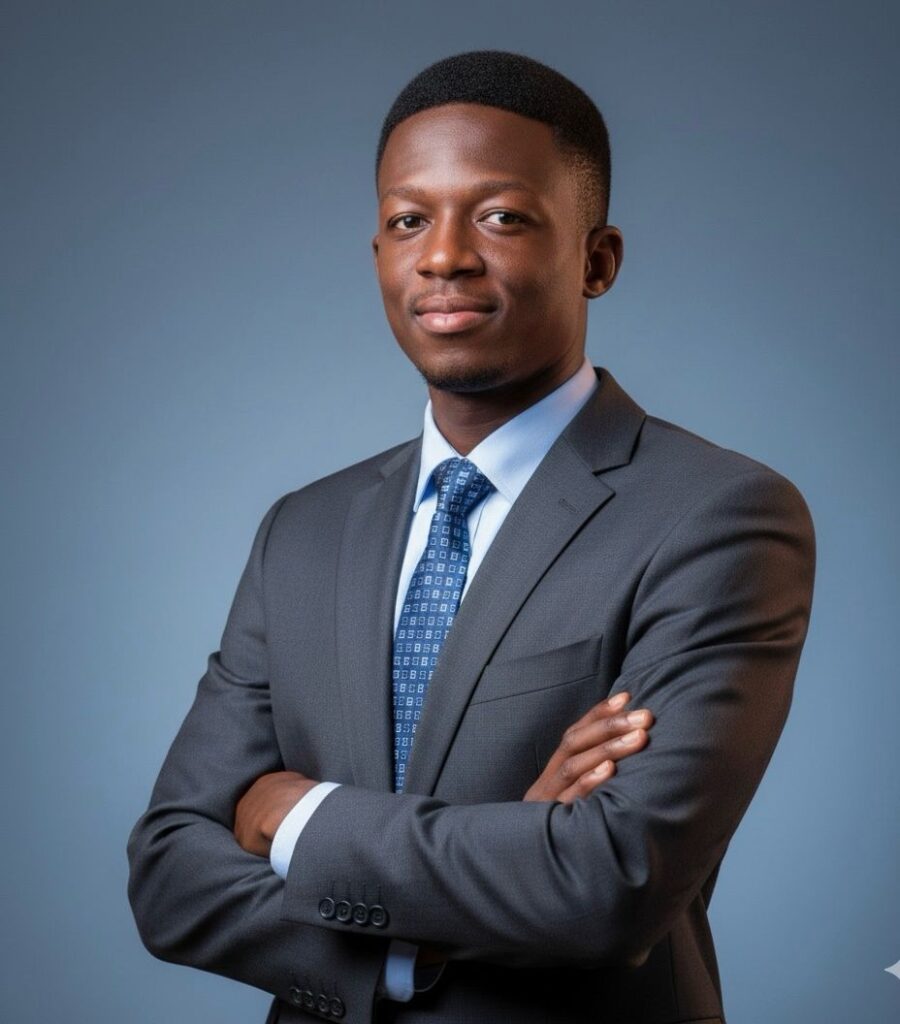
Dans cette interview exclusive, Jonathan Ouédraogo partage une analyse lucide et structurée de la finance africaine, nourrie par un parcours mêlant rigueur académique, expérience entrepreneuriale et immersion dans les réalités du secteur bancaire et digital. Il revient sur les raisons qui poussent aujourd’hui les investisseurs à miser sur l’Afrique, le rôle déterminant du digital dans l’inclusion financière, ainsi que les conditions nécessaires pour bâtir des écosystèmes économiques solides, durables et crédibles. Un échange clairvoyant, qui invite à dépasser les clichés pour comprendre pourquoi, malgré les risques souvent évoqués, la finance africaine demeure l’un des leviers majeurs de transformation et de création de valeur du continent.
Bonjour Jonathan
Votre parcours mêle rigueur académique, entrepreneuriat et finance. Comment cette trajectoire a-t-elle façonné votre regard sur l’économie africaine ?
Mon parcours, qui combine rigueur académique, entrepreneuriat et finance, a façonné ma vision de l’économie africaine. La formation académique m’a offert un socle solide pour analyser en profondeur les données, les indicateurs et les dynamiques économiques du continent, tout en développant discipline intellectuelle et ouverture d’esprit indispensables à une vision structurée. L’entrepreneuriat m’a confronté aux réalités du terrain, révélant les difficultés concrètes des secteurs et l’écart entre théorie et pratique. Il m’a appris que lancer un projet exige engagement, résilience et débrouillardise, et que l’objectif premier est de répondre à un besoin réel, plutôt que de rechercher uniquement le profit. Cette expérience m’a montré que l’économie africaine est riche en opportunités, mais semée d’obstacles. Enfin, la finance m’a permis une lecture systémique du continent, mettant en lumière son potentiel et ses secteurs encore à structurer. Elle révèle aussi les limites de l’accès au financement pour de nombreuses entreprises informelles, freinant leur croissance et favorisant les grands groupes.
C’est à l’intersection de ces trois expériences que s’est construite ma vision : une économie africaine prometteuse, mais qui nécessite structuration, financement adapté et valorisation des acteurs locaux pour se déployer pleinement.
Qu’est-ce qui vous a très tôt orienté vers la banque, la finance et l’entrepreneuriat digital ?
Très tôt, j’ai été orienté vers la banque, la finance et l’entrepreneuriat digital, des domaines qui me passionnaient déjà dès le secondaire. Cette inclination est née avant tout d’un goût prononcé pour la lecture. Je lisais régulièrement des magazines économiques et, plus largement, des ouvrages qui m’ont progressivement conduit vers l’univers de la finance. Le développement personnel a d’abord constitué une porte d’entrée. À travers ces lectures, j’ai développé une curiosité intellectuelle et une discipline qui m’ont naturellement amené vers les livres de finance, d’économie et de gestion. Parallèlement, je menais de nombreuses recherches sur les entrepreneurs et les grands hommes d’affaires, aussi bien en Afrique qu’à l’international. Cette passion pour la lecture et la recherche m’a permis de m’inspirer très tôt de parcours exemplaires du monde des affaires. Plus tard, lorsque j’ai décidé de me lancer dans l’entrepreneuriat, j’ai exploré plusieurs domaines liés au digital. J’ai étudié le trading, le e-commerce et les crypto-monnaies, en m’informant à travers des recherches approfondies en ligne. Après avoir expérimenté différents modèles, j’ai choisi de me spécialiser dans l’e-commerce, un secteur dans lequel j’ai trouvé une réelle adéquation entre mes compétences, mes aspirations et les opportunités du marché. S’agissant de la banque et de la finance, mon orientation a également été fortement influencée par de grandes figures contemporaines du secteur. Des personnalités telles que M. Idrissa Nassa, PDG Du groupe Coris, ou encore M. Tony Elumelu, président-directeur général du groupe UBA, ont joué un rôle déterminant dans la construction de mon ambition. Leurs parcours, leur impact économique et leur contribution au développement de leurs pays respectifs, ainsi qu’à l’Afrique dans son ensemble, ont renforcé mon intérêt pour la banque et la finance. J’avais déjà une affinité naturelle avec les chiffres, la gestion et l’analyse, sans savoir précisément dans quelle spécialisation m’engager. L’exigence du métier de banquier, son rôle structurant dans l’économie et le leadership incarné par ces figures inspirantes ont fini par me convaincre. C’est ainsi que s’est affirmée ma vocation pour la banque, la finance et l’entrepreneuriat digital, des domaines dans lesquels je continue aujourd’hui à construire mon parcours.
Finance africaine : les vraies raisons qui séduisent les investisseurs
De votre point de vue, pourquoi la finance africaine suscite-t-elle aujourd’hui un intérêt croissant de la part des investisseurs ?
La finance africaine suscite un intérêt croissant de la part des investisseurs, précisément parce qu’elle se situe encore à un stade relativement précoce de son développement. C’est une industrie qui n’a pas encore atteint son plein potentiel et qui offre, à ce titre, d’importantes marges de progression. Le continent regorge de projets innovants et de startups à fort impact, notamment dans des secteurs clés comme la fintech, l’agriculture, l’énergie, la santé ou encore le numérique. Pourtant, beaucoup de ces initiatives restent insuffisamment financées ou accompagnées, faute de mécanismes adaptés et de structures solides. L’un des enjeux majeurs réside également dans la mise en place d’une gouvernance plus efficace et plus transparente, capable de rassurer les investisseurs tout en favorisant l’émergence d’acteurs locaux compétitifs. La structuration des entreprises, la formalisation de l’économie et le développement de cadres réglementaires adaptés sont des leviers essentiels pour libérer le potentiel de la finance africaine. Par ailleurs, la finance africaine a un rôle stratégique à jouer dans la transformation de secteurs encore peu exploités ou insuffisamment modernisés. Elle peut devenir un véritable catalyseur de croissance, à condition d’orienter les capitaux vers des projets innovants, durables et créateurs de valeur à long terme.
En définitive, l’attrait de la finance africaine ne repose pas uniquement sur des perspectives de rendement, mais aussi sur la possibilité de participer à la construction d’écosystèmes économiques solides et inclusifs.
C’est cette combinaison entre potentiel, impact et transformation qui explique l’intérêt croissant des investisseurs pour le continent.
Quels signaux économiques ou structurels rendent le marché africain attractif malgré les risques souvent évoqués ?
Malgré les risques, le marché africain reste attractif grâce à sa démographie jeune, la demande croissante pour les produits et services, l’essor de l’innovation et à la diversification progressive des économies. La faiblesse du taux de pénétration de nombreux secteurs offre encore d’importantes opportunités de croissance pour les investisseurs capables d’adopter une vision de long terme.
Selon vous, les investisseurs misent-ils davantage sur le potentiel à long terme ou sur des opportunités immédiates ?
Selon moi, les investisseurs en Afrique adoptent une double approche. Beaucoup misent sur le potentiel à long terme du continent : sa population jeune, l’urbanisation rapide et la diversification économique laissent entrevoir des rendements durables sur plusieurs années. Mais d’autres cherchent aussi des opportunités immédiates, notamment dans des secteurs où la demande est déjà forte ou les innovations rapides, comme la fintech, l’e-commerce ou l’énergie renouvelable. En réalité, la réussite repose souvent sur la capacité à combiner vision long terme et action sur des niches à court terme.
Quel rôle joue aujourd’hui le digital dans la transformation de la finance africaine ?
Le digital a profondément transformé la finance africaine à plusieurs niveaux. Dans le secteur bancaire, l’essor des applications mobiles permet aujourd’hui aux clients d’effectuer leurs opérations 100 % en ligne : transferts d’argent, paiements digitaux, cartes virtuelles, sans avoir à se déplacer en agence ni à gérer une lourde paperasse. Dans la vie quotidienne, l’émergence des fintechs comme Wave, Djamo, Sank Money, Moov Money ou Orange Money facilite les transactions financières en temps réel, à moindre coût et depuis n’importe où. Ces solutions offrent également des services innovants tels que l’épargne digitale, le blocage de fonds et même des crédits adaptés aux utilisateurs. Grâce au digital, la finance africaine devient plus fluide, plus ergonomique et plus inclusive. Elle s’inscrit dans une dynamique de transformation continue qui rapproche les services financiers des réalités et des besoins des populations africaines.
En quoi l’entrepreneuriat digital change-t-il la relation entre investisseurs, entrepreneurs et consommateurs ?
L’entrepreneuriat digital transforme profondément la relation entre investisseurs, entrepreneurs et consommateurs en la rendant plus directe, plus transparente et plus rapide.
- Pour les entrepreneurs, le digital réduit les barrières à l’entrée : ils peuvent lancer, tester et ajuster leurs solutions rapidement, avec moins de capital initial, tout en accédant à des marchés plus larges.
- Pour les investisseurs, les données, la traction en temps réel et les plateformes digitales facilitent l’évaluation des projets, le suivi des performances et la prise de décision. La relation devient plus continue et orientée résultats.
- Pour les consommateurs, l’entrepreneuriat digital change profondément la relation avec les entreprises : ils ont un accès plus rapide aux produits et services, peuvent comparer facilement les offres, payer et consommer en ligne, et surtout donner leur avis en temps réel.
Le consommateur ne subit plus l’offre : il influence directement les produits, les prix et la qualité du service. En résumé, le digital donne aux consommateurs plus de choix, plus de pouvoir et plus de contrôle.
Jeunesse, innovation et responsabilité : bâtir la finance africaine de demain
Voyez-vous émerger de nouveaux profils d’investisseurs attirés spécifiquement par ces modèles innovants ?
On observe l’émergence de nouveaux profils d’investisseurs fortement attirés par le digital, perçu aujourd’hui comme un modèle innovant et porteur de croissance. Le digital offre des opportunités économiques concrètes grâce à sa capacité à toucher rapidement de larges marchés, à réduire les coûts et à générer des revenus scalables. Qu’il s’agisse d’entreprises ou d’investisseurs indépendants, beaucoup misent désormais sur des activités comme le e-commerce, les services en ligne ou les plateformes digitales. Ces investisseurs comprennent que le digital représente l’avenir et cherchent à se positionner tôt pour en tirer un avantage économique durable.
À votre avis, les jeunes entrepreneurs sont-ils suffisamment préparés pour capter les opportunités d’investissement ?
À mon avis, beaucoup de jeunes entrepreneurs peinent à saisir les opportunités d’investissement parce qu’ils veulent aller trop vite et brûler les étapes. Ils cherchent à investir sans avoir acquis au préalable les connaissances nécessaires ni compris les mécanismes de création de richesse. Or, on n’investit pas durablement dans un domaine que l’on ne maîtrise pas et sur lequel on n’a aucun contrôle.
La clé, c’est d’abord s’informer, se former et développer des compétences solides dans le secteur ciblé. L’investissement vient ensuite, comme une conséquence logique de cette préparation
Quels chantiers prioritaires doivent être menés pour renforcer la confiance des investisseurs ?
Pour renforcer la confiance des investisseurs, il est crucial de concentrer les efforts sur quatre chantiers prioritaires : protection juridique, transparence financière, stabilité économique et simplification administrative.
Au fil de cet échange, Jonathan Ouédraogo met en lumière une conviction forte : la finance africaine n’est plus une promesse lointaine, mais une réalité en construction, portée par l’innovation, la jeunesse et une vision stratégique de long terme. Loin des approches spéculatives, il plaide pour des investissements responsables, ancrés dans les réalités locales et orientés vers un impact durable.
Cette interview rappelle que le véritable enjeu pour l’Afrique ne réside pas seulement dans l’attraction de capitaux, mais dans la capacité à structurer des écosystèmes solides, transparents et inclusifs. Une condition essentielle pour transformer la confiance des investisseurs en croissance réelle, et faire de la finance un levier au service du développement économique et social du continent.
Merci M. Ouedraogo pour ce regard éclairé qui invite décideurs, entrepreneurs et investisseurs à repenser leurs engagements en Afrique, non comme un pari, mais comme une opportunité stratégique à forte valeur ajoutée.