2,1 milliards de dollars en huit mois : la tech africaine tient bon, mais joue sur un terrain de plus en plus étroit
-

- 2026-09-24
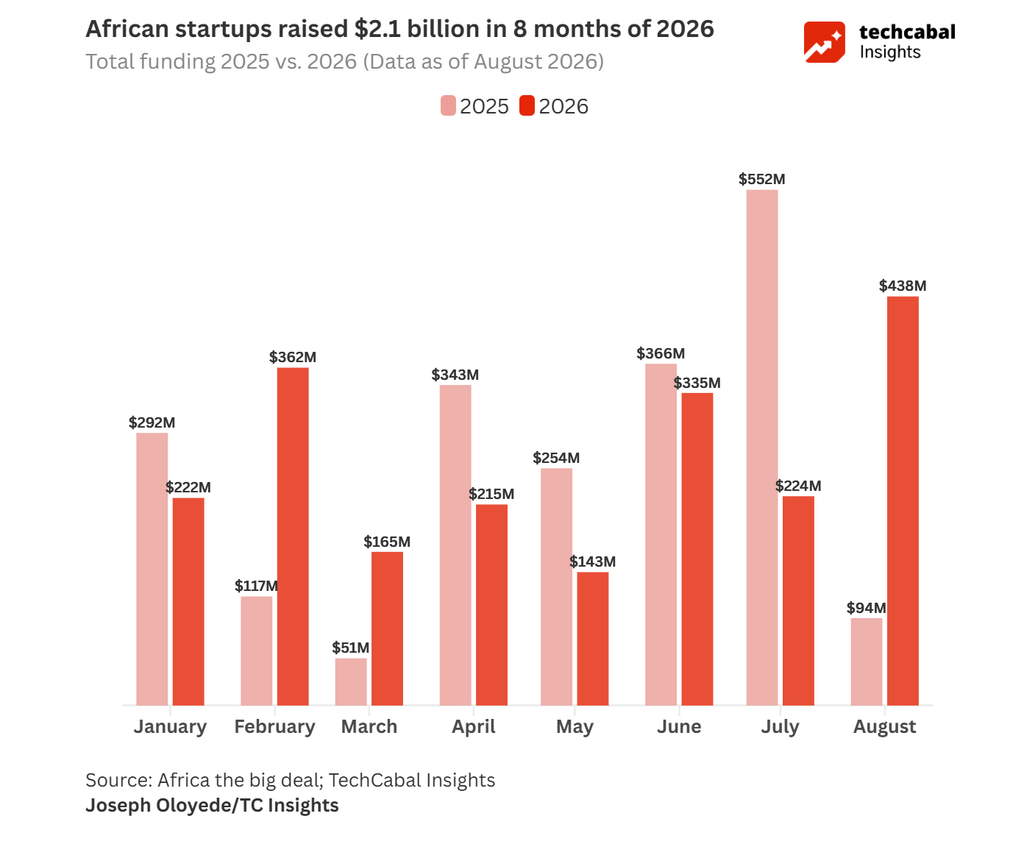
Entre janvier et août 2026, les startups africaines ont levé 2,10 milliards de dollars à travers 275 opérations, selon les données compilées par TechCabal. Un chiffre en légère hausse par rapport à l’an dernier, qui masque pourtant une réalité plus contrastée : l’argent revient, mais il se concentre sur un nombre toujours plus restreint de pays, de secteurs et d’entreprises.
Une stabilité en trompe-l’œil
Sur les huit premiers mois de 2026, l’écosystème tech du continent a mobilisé 2,10 milliards de dollars, contre 2,07 milliards sur la même période en 2025, soit une progression de seulement 1,4 % sur un an. Sur les 275 opérations recensées, 255 ont rendu publics leurs montants, tandis que 20 startups ont préféré garder leurs chiffres confidentiels, parmi lesquelles la sud-africaine Yellow (série C menée par Convergence Partners) ou la kényane Flowt (pré-amorçage soutenu par Delta40, Impacc et la Fondation Argidius).
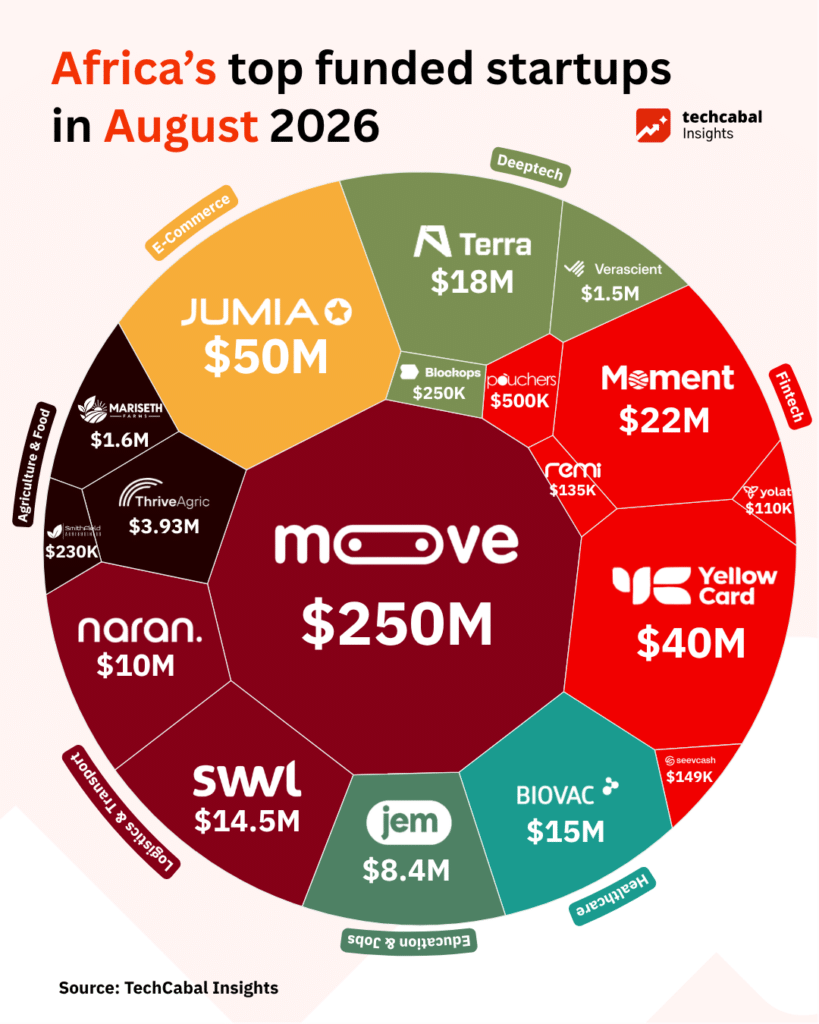
Derrière cette photographie globale, l’activité a été loin d’être linéaire. Le mois de février a par exemple enregistré une envolée spectaculaire, avec 361,7 millions de dollars levés, une progression de 209 % par rapport à février 2025. Le mois d’août a lui aussi frappé fort, avec 438,01 millions de dollars, porté notamment par la série C de 250 millions de dollars du groupe de mobilité et de fintech Moove, menée par le fonds souverain émirati Mubadala aux côtés de Woven Capital et Ion Pacific, à elle seule, cette opération a représenté près de 57 % du financement mensuel.
L’argent revient, mais il se resserre
C’est là tout le paradoxe de ce bilan à huit mois : en valeur, le capital-risque africain a cessé de chuter. Mais selon le rapport « State of Tech in Africa H1 2026 », produit par TechCabal Insights en partenariat avec Fido, le nombre d’opérations, lui, recule nettement. Autrement dit, les investisseurs remettent de l’argent sur la table, mais avec davantage de sélectivité — les tickets grossissent, tandis que le nombre de startups qui parviennent à convaincre diminue.
Sans surprise, cette sélectivité profite aux valeurs sûres : mobilité, e-commerce et énergies propres continuent de concentrer l’essentiel des financements, des secteurs à forte intensité capitalistique mais dont le modèle économique est déjà éprouvé aux yeux des fonds. Le Nigeria conserve sa place de leader continental avec 528,6 millions de dollars levés, suivi de l’Égypte (322 millions), de l’Afrique du Sud (248,2 millions) et du Kenya (216,6 millions), une hiérarchie qui confirme la concentration persistante des capitaux sur une poignée d’écosystèmes déjà matures.
Ce que cette photographie dit de l’année 2026
Ce bilan à huit mois prolonge une tendance déjà amorcée depuis le début de l’année : au premier semestre, les startups africaines avaient levé 1,44 milliard de dollars à travers 146 opérations, portées notamment par Spiro, le fabricant panafricain de motos électriques, qui avait à lui seul capté 270 millions de dollars en juin. Il fait aussi écho à un mouvement plus structurel observé sur l’ensemble de l’année 2025 : selon le rapport annuel de Partech, le financement de la tech africaine avait atteint 4,1 milliards de dollars sur l’année, sa meilleure performance depuis 2022, portée notamment par une progression de 63 % du financement par emprunt, un signe que la dette s’impose de plus en plus comme un complément, voire une alternative, aux levées en capital classiques.
Ce qu’il faut en retenir
Pour les entrepreneurs ouest-africains et ivoiriens qui observent ces chiffres de loin, le message est à double tranchant. D’un côté, la preuve que le capital-risque africain n’a pas déserté le continent et continue, malgré un contexte mondial plus exigeant, à identifier des paris capables de lever des tickets à neuf chiffres. De l’autre, un rappel que ce capital reste très inégalement réparti : entre quelques hubs historiques (Lagos, Le Caire, Nairobi, Johannesburg) et quelques secteurs jugés déjà rentables, l’accès au financement demeure un parcours d’exception pour la majorité des jeunes pousses du continent, un constat qui continue de nourrir le débat sur la nécessité de mécanismes de financement alternatifs, plus proches des marchés émergents et moins concentrés sur les places fortes habituelles.


